Ambil sepuluh surat jalan secara acak dari bulan lalu. Apakah semuanya tercatat di IT Inventory, lengkap dengan nomor dan tanggal dokumen BC-nya? Uji sederhana ini langsung menunjukkan apakah IT Inventory dipakai setiap hari atau baru diisi menjelang pemeriksaan. Item-item lain di bawah bisa diuji dengan cara yang sama, sebelum petugas yang mengujinya.
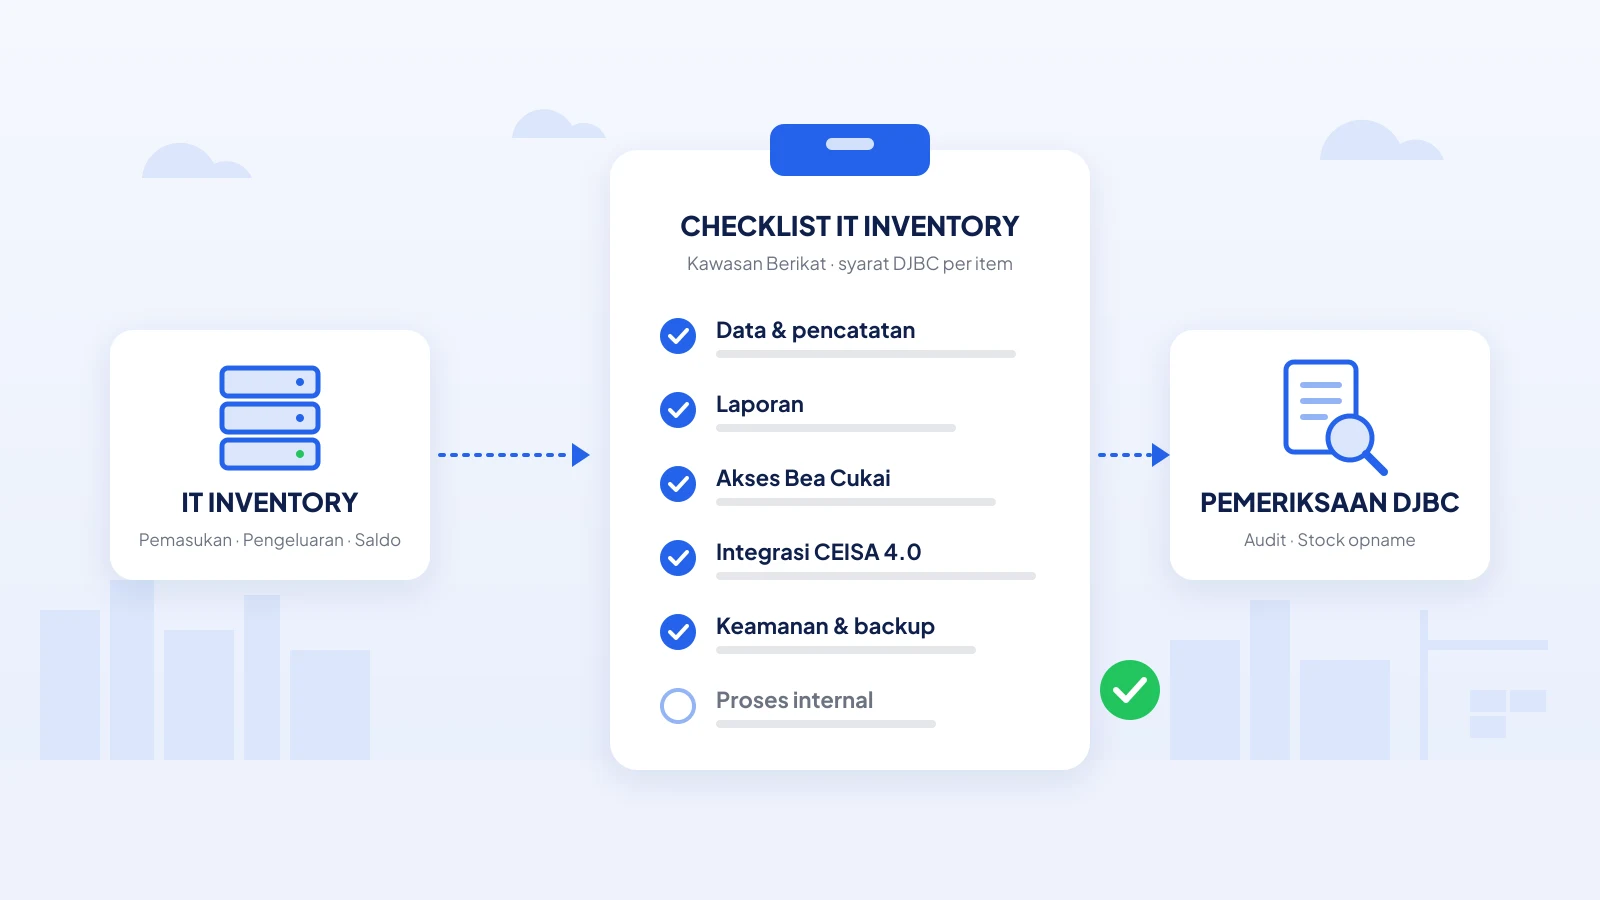
Daftar di bawah kami susun untuk tim exim, kepatuhan, dan IT di Kawasan Berikat, termasuk yang sedang mengajukan izin atau berganti vendor. Kalau Anda butuh konsep dasarnya dulu, baca panduan IT Inventory Bea Cukai untuk Kawasan Berikat.
Setiap item diberi label:
- Wajib: ada dasar tertulisnya di peraturan yang disebut.
- Disarankan: praktik yang baik, tetapi tidak disebut sebagai kewajiban dalam peraturan.
Peraturan yang menjadi acuan
| Peraturan | Ketentuan yang dipakai |
|---|---|
| PMK 131/PMK.04/2018 tentang Kawasan Berikat, diubah PMK 65/PMK.04/2021 | Pasal 15 (kewajiban Pengusaha Kawasan Berikat dan PDKB), Pasal 42 (pembekuan izin), Pasal 48 (penyesuaian selisih) |
| PER-19/BC/2018 tentang Tata Laksana Kawasan Berikat, diubah PER-9/BC/2021 | Pasal 19 (kriteria IT Inventory), Pasal 10 dan 12 (pemeriksaan saat izin dan lokasi tambahan), Pasal 74A (akses Direktorat Jenderal Pajak) |
| PER-09/BC/2014 tentang Penerapan Sistem Informasi Persediaan Berbasis Komputer | Lampiran II: penjelasan teknis kontinu dan realtime, cara akses, log, dan backup |
| KEP-73/BC/2025 | Penerapan CEISA 4.0 secara penuh (mandatory) tahap keduapuluh |
Kriteria inti ada di Pasal 19 PER-19/BC/2018. PER-9/BC/2021 mengganti pasal itu seluruhnya, tetap dengan sembilan kriteria yang sama. Perubahan 2021 antara lain memisahkan laporan posisi barang dalam proses (WIP) dan menambahkan Pasal 74A tentang akses Direktorat Jenderal Pajak.
PER-09/BC/2014 masih tercantum di direktori peraturan DJBC. Sebagian besar isinya kini sudah tertuang di Pasal 19, tetapi lampirannya tetap berguna sebagai penjelasan teknis. Karena dasar hukumnya sudah banyak diganti, item yang hanya bersumber dari PER-09/BC/2014 kami beri label Disarankan, walaupun tetap layak dipenuhi.
1. Data dan pencatatan
| # | Item | Status | Cara memeriksa |
|---|---|---|---|
| 1.1 | IT Inventory adalah subsistem yang tidak terpisahkan dari sistem informasi akuntansi yang menghasilkan laporan keuangan (Pasal 19 huruf a) | Wajib | Ambil saldo bahan baku akhir bulan di IT Inventory, bandingkan dengan nilai persediaan di neraca. Keduanya harus bisa direkonsiliasi. |
| 1.2 | Digunakan secara kontinu: setiap transaksi dan mutasi barang fasilitas dicatat (Pasal 19 huruf b) | Wajib | Pilih 10 surat jalan atau bukti terima secara acak. Semuanya harus ada di IT Inventory. |
| 1.3 | Realtime sesuai sistem pengendalian internal (SPI) perusahaan (Pasal 19 huruf b) | Wajib | Pastikan SOP tertulis menyebut batas waktu input setelah otorisasi, lalu cek jeda antara tanggal transaksi dan tanggal input di log. |
| 1.4 | Berisi informasi pemasukan, pengeluaran, penyesuaian (adjustment), dan saldo barang (Pasal 19 huruf c) | Wajib | Buka satu kode barang. Keempat jenis data harus terlihat dalam satu kartu stok. |
| 1.5 | Setiap pemasukan dan pengeluaran mencantumkan jenis, nomor, dan tanggal pemberitahuan pabean (Pasal 19 huruf i) | Wajib | Cocokkan 10 transaksi dengan dokumen di CEISA 4.0. Nomor pendaftaran dan tanggalnya harus sama persis. |
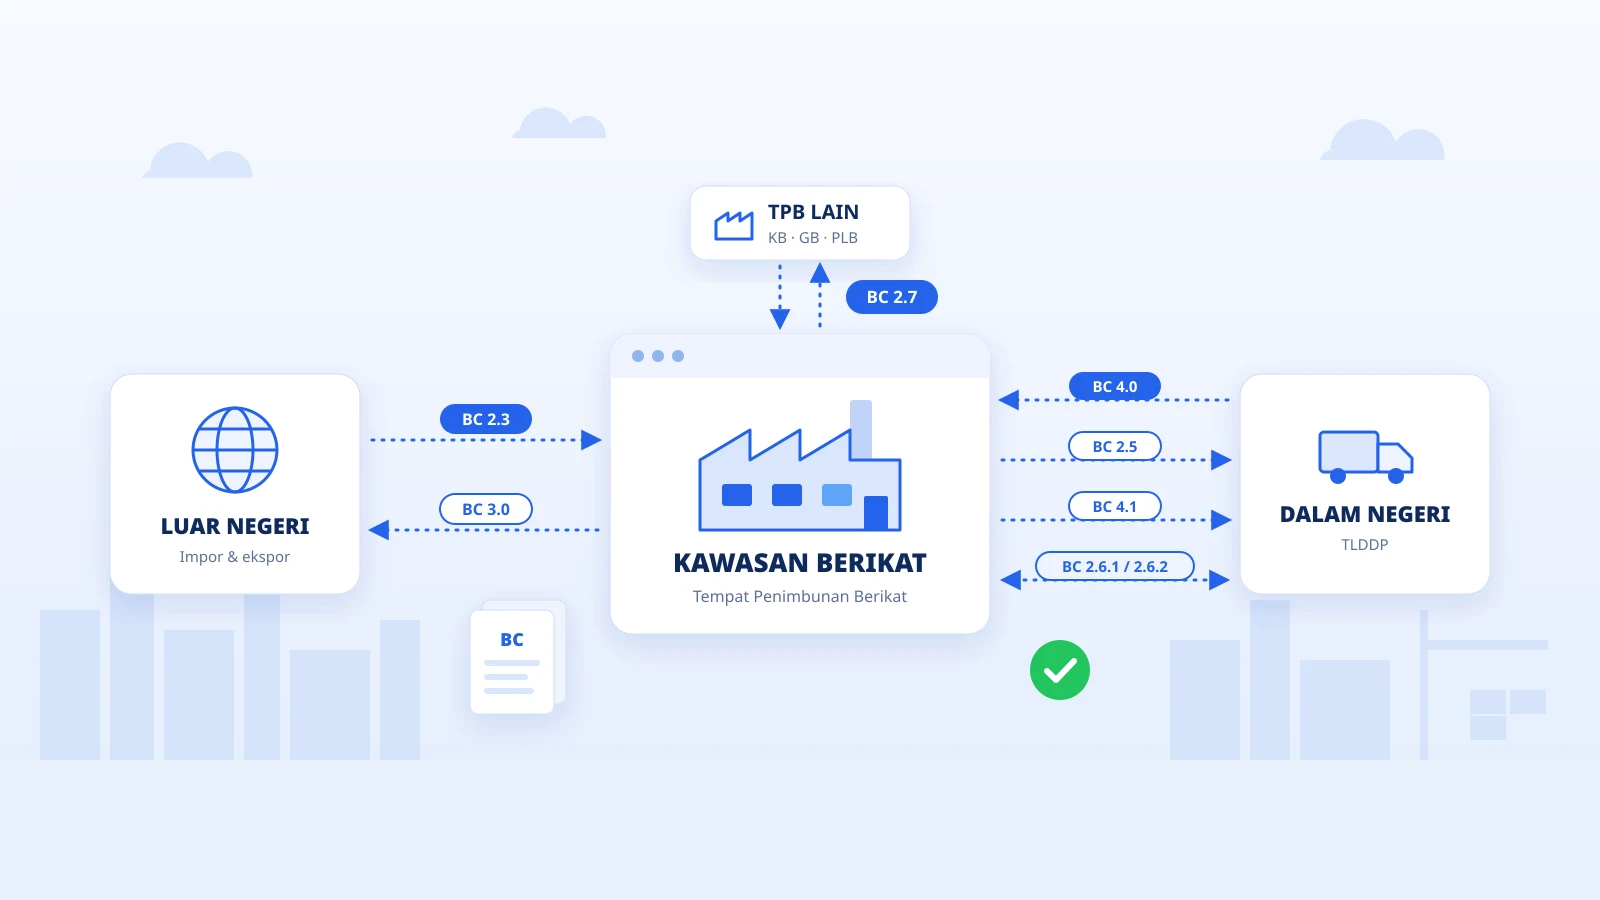
| 1.6 | Mampu menelusuri posisi barang (traceability) (Pasal 19 huruf f) | Wajib | Pilih satu ekspor BC 3.0, lalu telusuri mundur sampai BC 2.3 atau BC 4.0 bahan bakunya. |
| 1.7 | Sisa produksi, scrap, dan barang yang dimusnahkan dicatat sebagai mutasi tersendiri (Pasal 19 huruf d) | Wajib | Cari Berita Acara Pemusnahan terakhir. Harus tercatat sebagai pengeluaran dengan nomor dan tanggalnya. |
| 1.8 | Data konversi bahan baku (BOM) tersimpan dan dipakai untuk mutasi produksi | Disarankan | Bandingkan pemakaian bahan baku bulan lalu dengan output × BOM. Selisih besar perlu penjelasan. |
Untuk membedakan dokumen pemasukan dan pengeluaran yang dicatat, lihat daftar jenis dokumen BC.
2. Laporan
Pasal 19 huruf d mewajibkan tiga kelompok laporan yang dapat diakses online dari Kantor Pabean dan Kantor Pajak. Saat memeriksa, cocokkan kolomnya satu per satu. Judul laporan yang benar belum tentu berarti isinya lengkap.
| # | Laporan | Kolom minimal | Cara memeriksa |
|---|---|---|---|
| 2.1 | Pemasukan barang per dokumen pabean | Jenis, nomor pendaftaran, dan tanggal dokumen pabean (atau dokumen yang dipersamakan, seperti Berita Acara Stock Opname awal beroperasi); nomor dan tanggal bukti penerimaan barang; kode, jumlah, satuan, dan nama barang | Tarik laporan satu bulan acak, centang setiap kolom. |
| 2.2 | Pengeluaran barang per dokumen pabean | Jenis, nomor pendaftaran, dan tanggal dokumen pabean (atau dokumen yang dipersamakan, seperti Berita Acara Pemusnahan Barang); nomor dan tanggal bukti pengeluaran; kode, jumlah, satuan, dan nama barang | Sama, lalu pastikan pemusnahan ikut muncul. |
| 2.3 | Pertanggungjawaban posisi WIP dan mutasi | Kode, jumlah, satuan, dan nama barang; saldo awal; pemasukan; pengeluaran; penyesuaian; saldo akhir; hasil stock opname; selisih; keterangan | Pastikan laporan tersedia untuk bahan baku, bahan penolong, hasil produksi, barang modal, barang untuk penelitian dan pengembangan, bahan bakar, peralatan perkantoran, dan sisa produksi. |
Ada dua item tambahan untuk laporan:
- 2.4 Laporan dapat ditarik untuk periode berapa pun (Disarankan). PER-09/BC/2014 menyebut data stok harus dapat dilihat untuk tahun lalu dan tahun berjalan, dan barang modal untuk empat tahun terakhir. Coba tarik laporan barang modal empat tahun ke belakang.
- 2.5 Saldo akhir satu periode sama dengan saldo awal periode berikutnya (Disarankan). Bandingkan dua bulan berurutan. Selisih di sini hampir selalu berasal dari koreksi yang dilakukan di luar sistem.
3. Akses Bea Cukai dan Pajak
| # | Item | Status | Cara memeriksa |
|---|---|---|---|
| 3.1 | Laporan dapat diakses online dari Kantor Pabean dan Kantor Pajak (Pasal 19 huruf d) | Wajib | Minta petugas KPPBC yang mengawasi mencoba login dari kantornya, bukan dari jaringan pabrik. |
| 3.2 | Username dan password diberikan kepada KPPBC yang mengawasi (PER-09/BC/2014) | Disarankan | Pastikan akun belum kedaluwarsa. PER-09/BC/2014 meminta perubahan password disampaikan ke KPPBC melalui email resmi perusahaan pada kesempatan pertama. |
| 3.3 | Akses Direktorat Jenderal Pajak dilayani melalui Kepala Kantor Pabean (Pasal 74A PER-19/BC/2018 jo PER-9/BC/2021) | Wajib | Pastikan ada prosedur internal untuk membuka akses DJP bila diminta melalui KPPBC. |
| 3.4 | Hak akses petugas cukup untuk membaca dan mengunduh laporan | Wajib | Login dengan akun petugas, unduh satu laporan. PER-09/BC/2014 menyebut hak akses mencakup membaca dan mengunduh data laporan. |
| 3.5 | Sistem dipantau dan gangguan cepat ditangani | Disarankan | Pasang pemantauan dari luar jaringan. Peraturan tidak menyebut angka uptime, tetapi akses yang sering putus menyulitkan pemeriksaan. |
4. Integrasi CEISA 4.0
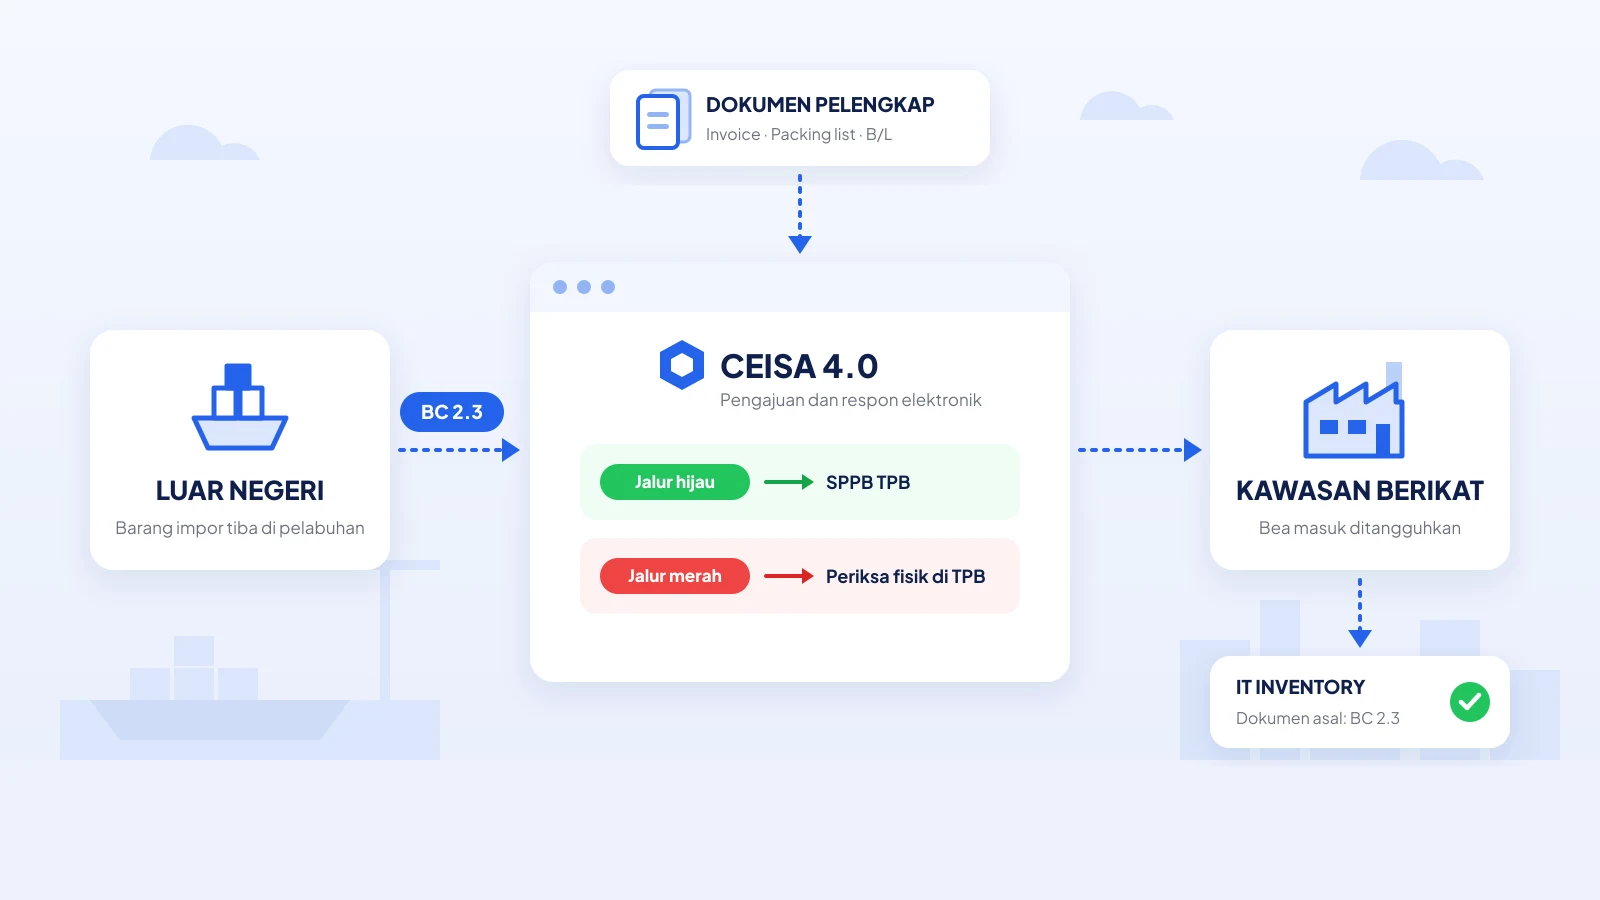
Bagian ini sering disalahpahami. Peraturan yang dikutip di atas tidak mensyaratkan IT Inventory terhubung host-to-host dengan CEISA 4.0. Yang wajib adalah sarana pertukaran data elektronik dan pengajuan dokumen lewat CEISA 4.0.
| # | Item | Status | Cara memeriksa |
|---|---|---|---|
| 4.1 | Sarana dan prasarana pertukaran data elektronik tersedia (Pasal 15 huruf b PMK 131/PMK.04/2018) | Wajib | Pastikan akun CEISA 4.0 perusahaan aktif dan tim dapat mengirim dokumen. |
| 4.2 | Dokumen pabean diajukan melalui CEISA 4.0 (KEP-73/BC/2025) | Wajib | Tidak ada dokumen yang masih diajukan di luar CEISA 4.0. |
| 4.3 | Nomor dan tanggal pendaftaran dari respons CEISA masuk ke IT Inventory tanpa diketik ulang | Disarankan | Lihat siapa yang mengisi nomor pendaftaran. Jika staf mengetiknya manual, itu titik rawan selisih. |
| 4.4 | Data barang di dokumen pabean dan di IT Inventory berasal dari sumber yang sama | Disarankan | Bandingkan jumlah dan satuan pada 10 dokumen. Perbedaan satuan (kg vs pcs) adalah temuan yang umum. |
| 4.5 | Arsip dokumen dan respons CEISA disimpan di sistem perusahaan | Disarankan | Cek dokumen lebih dari setahun lalu, karena CEISA 4.0 hanya menyimpan data satu tahun. |
Host-to-host adalah cara paling andal untuk memenuhi item 4.3 sampai 4.5. Cara kerja dan syaratnya dibahas di panduan integrasi CEISA 4.0 host-to-host.
5. Keamanan, log, dan backup
| # | Item | Status | Cara memeriksa |
|---|---|---|---|
| 5.1 | Mencatat riwayat perekaman dan penelusuran kegiatan pengguna (Pasal 19 huruf e) | Wajib | Buka log satu transaksi: siapa yang membuat, kapan, dan siapa yang mengubah. |
| 5.2 | Log dapat ditelusuri dua tahun ke belakang (PER-09/BC/2014) | Disarankan | Cari log transaksi dari dua tahun lalu. |
| 5.3 | Pencatatan hanya oleh orang yang memiliki akses khusus (Pasal 19 huruf g) | Wajib | Pastikan tidak ada akun bersama. Setiap akun milik satu orang. |
| 5.4 | Perubahan data hanya oleh orang sesuai kewenangannya (Pasal 19 huruf h) | Wajib | Login sebagai staf input, coba ubah transaksi yang sudah disetujui. Sistem harus menolak atau meminta persetujuan atasan. |
| 5.5 | Backup data yang dapat diandalkan bila server terganggu (PER-09/BC/2014) | Disarankan | Lakukan uji pemulihan (restore) ke server terpisah, bukan hanya cek bahwa file backup ada. |
| 5.6 | Buku, catatan, dan dokumen disimpan 10 tahun (Pasal 15 huruf g PMK 131/PMK.04/2018) | Wajib | Pastikan kebijakan retensi database dan arsip tidak menghapus data lebih awal. |
| 5.7 | Enkripsi data, Single Sign-On, dan rencana pemulihan bencana tertulis | Disarankan | Minta dokumen kebijakannya dari tim IT atau vendor. |
6. Proses internal
| # | Item | Status | Cara memeriksa |
|---|---|---|---|
| 6.1 | Stock opname paling sedikit sekali setahun dengan pengawasan Kantor Pabean, dan laporannya disampaikan ke KPP tempat SPT Masa PPN dilaporkan paling lambat dua bulan setelahnya (Pasal 15 huruf f, diubah PMK 65/PMK.04/2021) | Wajib | Cari berita acara stock opname terakhir dan bukti penyampaian ke KPP. |
| 6.2 | Selisih hasil stock opname atau pemeriksaan dicatat sebagai penyesuaian di IT Inventory (Pasal 48 PMK 131/PMK.04/2018) | Wajib | Pastikan setiap penyesuaian punya dasar: berita acara, hasil penelitian, atau keputusan. |
| 6.3 | Hanya satu IT Inventory yang dipakai untuk operasional dan pelaporan | Disarankan | PER-09/BC/2014 meminta perusahaan tidak memakai IT Inventory lain selain yang terkoneksi dengan KPPBC. Pastikan tidak ada “Excel bayangan” yang menjadi acuan sebenarnya. |
| 6.4 | Rekonsiliasi bulanan antara IT Inventory, ERP, dan CEISA | Disarankan | Minta hasil rekonsiliasi tiga bulan terakhir beserta tindak lanjut selisihnya. |
Kenapa semua ini perlu diperhatikan? Pasal 42 PMK 131/PMK.04/2018 (diubah PMK 65/PMK.04/2021) menyebut tidak melaksanakan kewajiban Pasal 15, termasuk kewajiban IT Inventory, sebagai salah satu bentuk ketidakmampuan menyelenggarakan Kawasan Berikat. Ujungnya bisa pembekuan izin.
Jika Anda sedang mengajukan izin atau menambah lokasi
- IT Inventory harus sudah berjalan sebelum izin terbit. Pasal 10 ayat (5) PER-19/BC/2018 memasukkan pendayagunaan IT Inventory dan CCTV dalam pemeriksaan dokumen dan lokasi, dan lampiran tata cara permohonannya menyebut keduanya harus sudah aktif dan sesuai kriteria saat pemeriksaan. Artinya, seluruh checklist di atas perlu siap sebelum tanggal pemeriksaan lokasi.
- Siapkan demonstrasi untuk pemaparan proses bisnis. Pasal 11 mewajibkan wakil direksi memaparkan proses bisnis di hadapan Kantor Wilayah atau KPU, Kantor Pabean, dan DJP. Wajar kalau alur barang di IT Inventory ikut ditanyakan.
- Lokasi tambahan memakai IT Inventory yang sama. Untuk lokasi yang tidak dalam satu hamparan, Pasal 12 ayat (5) mensyaratkan IT Inventory yang tidak terpisah dari IT Inventory di lokasi induk dan dapat mencatat barang di lokasi tambahan secara khusus.
Syarat izin lainnya dirangkum di panduan Kawasan Berikat.
Cara menilai vendor IT Inventory
Pertanyaan berikut bukan syarat peraturan. Gunanya untuk menguji klaim vendor terhadap checklist di atas. Minta vendor menjawab lewat demo di sistemnya, bukan lewat slide.
- Tunjukkan tiga laporan Pasal 19 huruf d dengan semua kolom minimalnya, termasuk hasil stock opname, selisih, dan keterangan.
- Bagaimana Berita Acara Stock Opname awal dan Berita Acara Pemusnahan dicatat sebagai dokumen yang dipersamakan dengan dokumen pabean?
- Tunjukkan log satu transaksi dari pembuatan sampai koreksi. Berapa lama log disimpan?
- Coba ubah data dengan akun staf. Apa yang terjadi, dan siapa yang bisa menyetujui?
- Bagaimana traceability bekerja dari barang jadi ke dokumen BC 2.3 bahan bakunya, termasuk untuk subkontrak dan BC 2.7?
- Bagaimana dokumen dikirim ke CEISA 4.0: portal, unggah Excel, atau host-to-host? Apakah nomor pendaftaran masuk otomatis?
- Bagaimana integrasi dengan ERP kami, dan data apa yang masih harus diinput manual?
- Bagaimana lokasi tambahan yang tidak dalam satu hamparan ditangani?
- Di mana server berada, bagaimana backup dan uji pemulihannya, dan siapa yang menangani gangguan di luar jam kerja?
- Jika kontrak berakhir, dalam format apa seluruh data dan log kami diserahkan? Kewajiban simpan 10 tahun tetap melekat pada perusahaan, bukan pada vendor.
Kalau Anda pindah vendor, pastikan saldo awal di sistem baru dapat direkonsiliasi dengan saldo akhir di sistem lama per kode barang, dan riwayat transaksi lama tetap dapat diakses untuk pemeriksaan.
DocFast: checklist ini dalam satu aplikasi
DocFast adalah aplikasi IT Inventory dari Kausa yang dipadukan dengan fungsi penyusunan dokumen kepabeanan dan terhubung host-to-host dengan CEISA 4.0. Dirancang untuk Kawasan Berikat, Gudang Berikat, Pusat Logistik Berikat, dan importir umum maupun produsen.
- Terintegrasi dengan ERP seperti Oracle, Infor, Accpac, dan AS/400, sehingga data transaksi ditarik langsung tanpa entri ulang
- Menyusun draf dokumen BC dari data ERP; tim Anda memeriksa dan menyetujui, lalu DocFast mengirimkannya ke CEISA 4.0 dan mencatat nomor pendaftarannya
- Kartu stok bergerak seketika begitu dokumen diterima, sehingga stok dan dokumen selalu cocok saat audit
- Akses 24/7 bagi Bea Cukai, enkripsi AES-256, dan Single Sign-On berbasis Active Directory