Kawasan Berikat: Pengertian, Fasilitas, Syarat, dan Kewajiban Perusahaan
Bagi pabrik yang bahan bakunya banyak diimpor dan hasilnya banyak diekspor, Kawasan Berikat adalah fasilitas kepabeanan yang paling sering dipertimbangkan. Bea masuk dan pajak impor tidak dibayar di depan, dan kontainer tidak diperiksa di pelabuhan. Imbalannya, Bea Cukai mengawasi setiap pergerakan barang lewat IT Inventory perusahaan. Panduan ini merangkum keduanya: apa yang Anda dapatkan, dan apa yang harus Anda penuhi.
Apa itu Kawasan Berikat?
Kawasan Berikat (KB) adalah salah satu bentuk Tempat Penimbunan Berikat (TPB) yang diberikan Direktorat Jenderal Bea dan Cukai (DJBC) kepada perusahaan manufaktur. Di dalam Kawasan Berikat, bahan baku dan barang modal impor dapat ditimbun dan diolah dengan penangguhan Bea Masuk dan tidak dipungutnya Pajak Dalam Rangka Impor (PDRI), sepanjang hasil produksinya terutama ditujukan untuk ekspor atau diserahkan ke kawasan berfasilitas lain.
Sederhananya: pabrik Anda diperlakukan seolah masih berada di luar daerah pabean untuk urusan bea dan pajak impor, sampai barangnya benar-benar dikeluarkan ke pasar dalam negeri.
Kawasan Berikat berbeda dari dua saudaranya sesama TPB:
- Gudang Berikat (GB): untuk penimbunan barang impor yang akan didistribusikan kembali, tanpa proses produksi.
- Pusat Logistik Berikat (PLB): untuk penimbunan barang dari luar maupun dalam daerah pabean, dengan fleksibilitas kegiatan sederhana seperti pengemasan ulang.
Kawasan Berikat adalah satu-satunya yang berporos pada pengolahan: barang yang masuk berubah menjadi barang lain.
Manfaat fasilitas Kawasan Berikat
Menurut PMK 131/PMK.04/2018 sebagaimana diubah PMK 65/PMK.04/2021, manfaat pokoknya adalah:
- Bea Masuk ditangguhkan, serta PPN, PPnBM, dan PPh Pasal 22 impor tidak dipungut atas barang impor untuk produksi (Pasal 20). Pungutan baru dilunasi jika barang atau hasil olahannya dijual ke dalam negeri.
- PPN tidak dipungut atas pembelian bahan dari dalam negeri (Pasal 21).
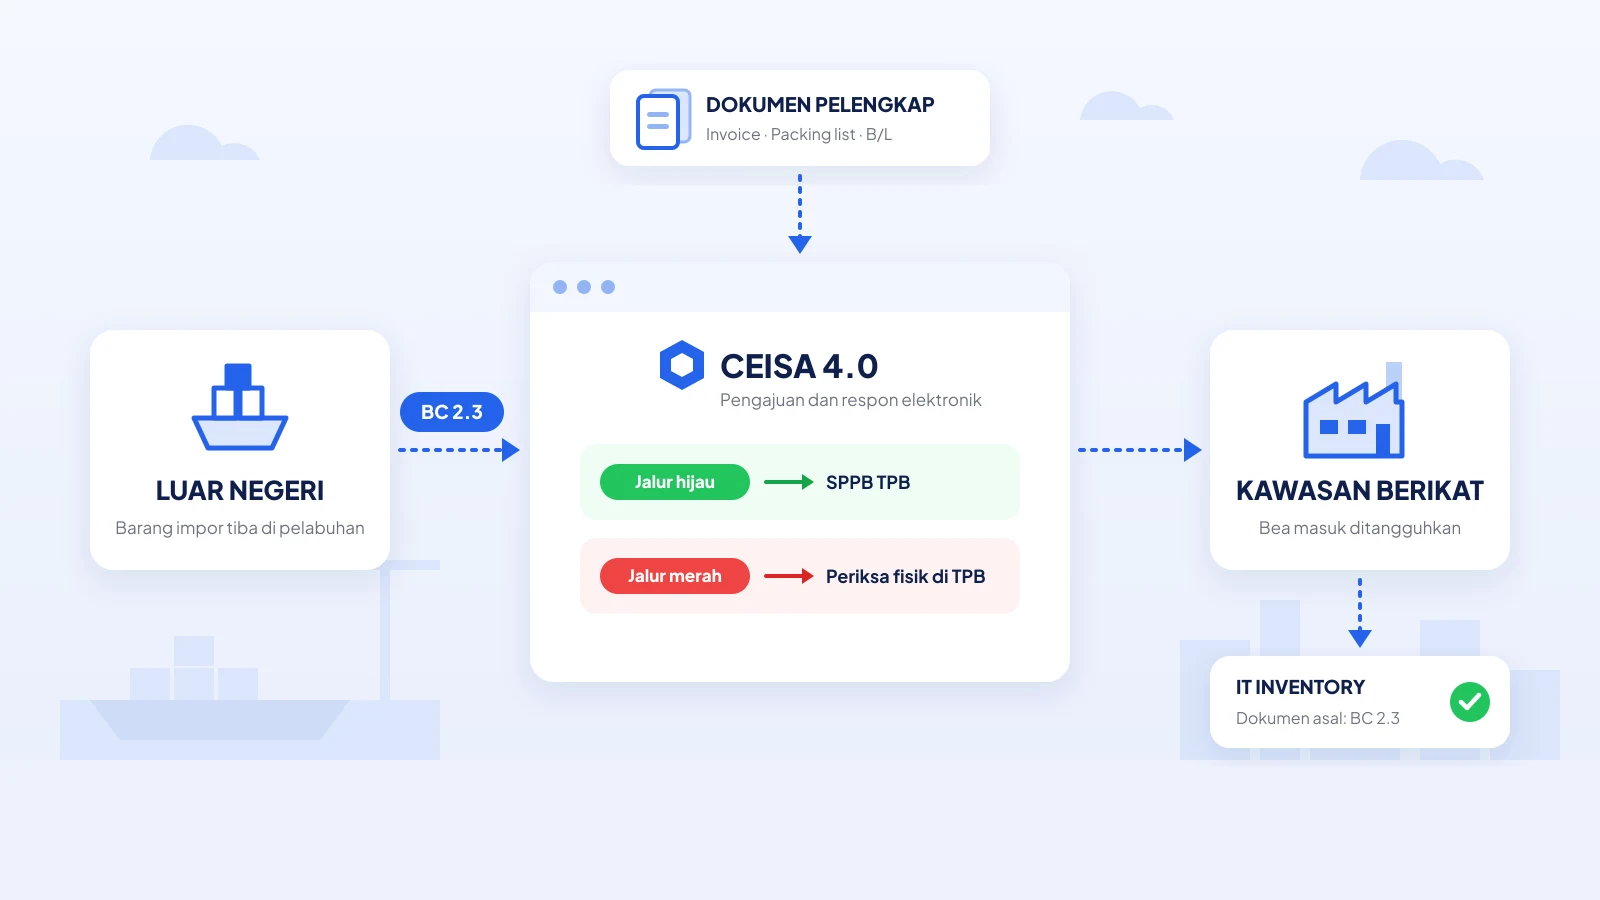
- Barang impor tidak diperiksa fisik di pelabuhan; jika terkena jalur merah, pemeriksaan dilakukan di lokasi pabrik.
- Subkontrak dan pengeluaran sementara dimungkinkan, baik ke TPB lain maupun ke perusahaan di dalam negeri. Yang terakhir memerlukan persetujuan Kepala Kantor Pabean dan, untuk barang asal impor, jaminan (Pasal 32 sampai 35).
- Barang modal yang sudah lebih dari empat tahun di Kawasan Berikat dapat dikeluarkan tanpa melunasi pungutannya (Pasal 30).
Ada juga batasnya: penjualan hasil produksi ke dalam negeri dibatasi paling banyak 50% dari nilai ekspor dan penjualan ke kawasan berfasilitas tahun sebelumnya (Pasal 31). Contoh hitungan dampaknya ke arus kas dan rincian batasan ini ada di manfaat fasilitas Kawasan Berikat.
Dokumen pabean yang dipakai di Kawasan Berikat
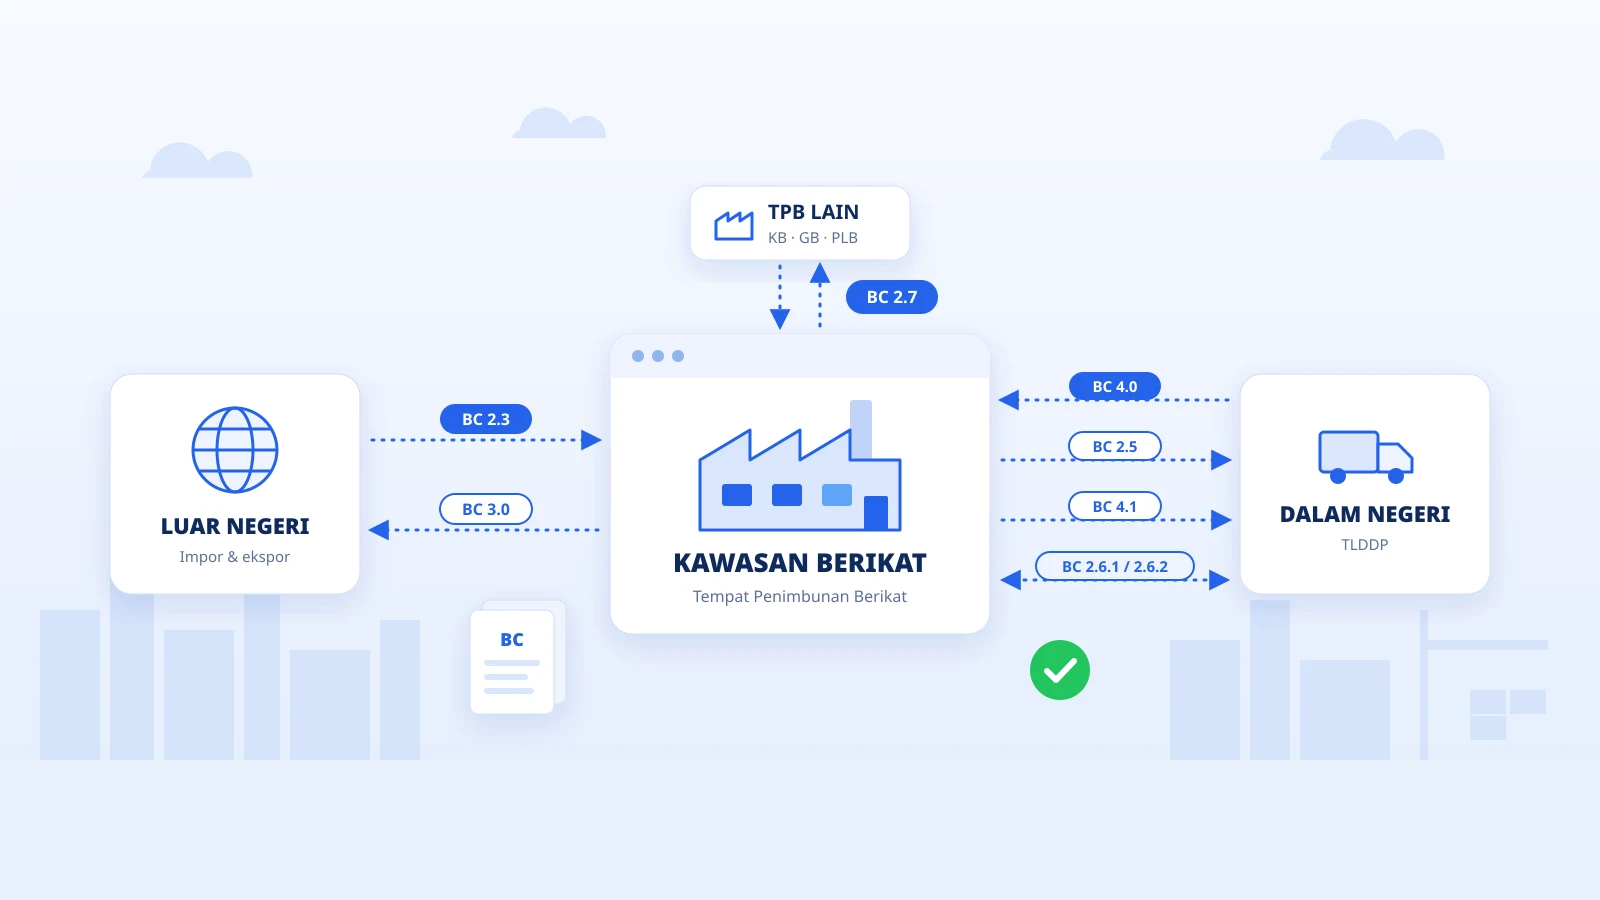
Setiap pergerakan barang lintas batas Kawasan Berikat dicatat dengan dokumen pabean tertentu. Mengenal kodenya penting, karena IT Inventory Anda wajib mencatat stok per dokumen ini. Penjelasan tiap kode, kapan dipakai, dan kesalahan yang sering terjadi ada di daftar jenis dokumen BC Bea Cukai.
| Arah | Dokumen | Keterangan |
|---|---|---|
| Masuk | BC 2.3 | Pemasukan barang impor dari luar daerah pabean |
| Masuk | BC 2.7 | Pemasukan dari TPB lain (misalnya sesama KB atau PLB) |
| Masuk | BC 4.0 | Pemasukan dari dalam negeri (TLDDP) |
| Keluar | BC 2.5 | Pengeluaran ke dalam negeri dengan pelunasan bea dan pajak |
| Keluar | BC 3.0 | Ekspor |
| Keluar | BC 2.7 | Pengeluaran ke TPB lain |
| Keluar | BC 4.1 | Pengeluaran barang asal dalam negeri kembali ke TLDDP |
| Sementara | BC 2.6.1 / BC 2.6.2 | Pengeluaran dan pemasukan kembali untuk subkontrak, perbaikan, dan tujuan sementara lain |
Pada 2026, DJBC mulai melakukan piloting pengajuan izin pengeluaran sementara (subkontrak, reparasi, peminjaman barang modal, pameran) lewat fitur Perizinan Transaksional CEISA 4.0.
Syarat dan kewajiban perusahaan Kawasan Berikat
Sebagai imbalan fasilitas tadi, Bea Cukai mengawasi Kawasan Berikat dari dekat. Tiga kewajiban berikut yang paling sering menentukan lancar tidaknya pemeriksaan.
1. IT Inventory yang dapat diakses Bea Cukai
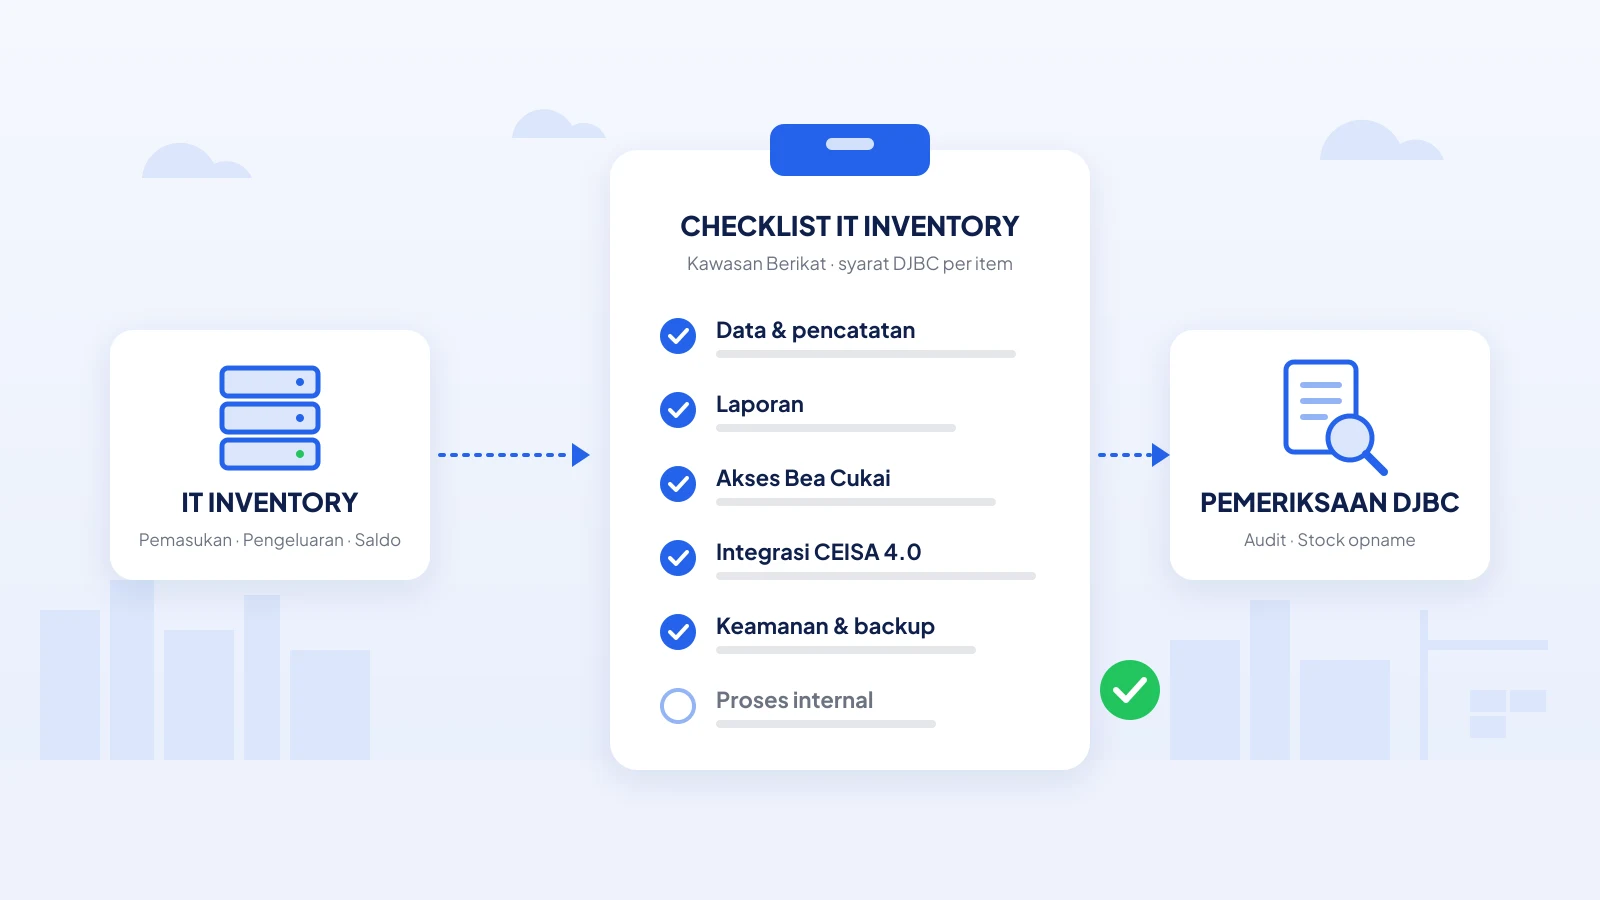
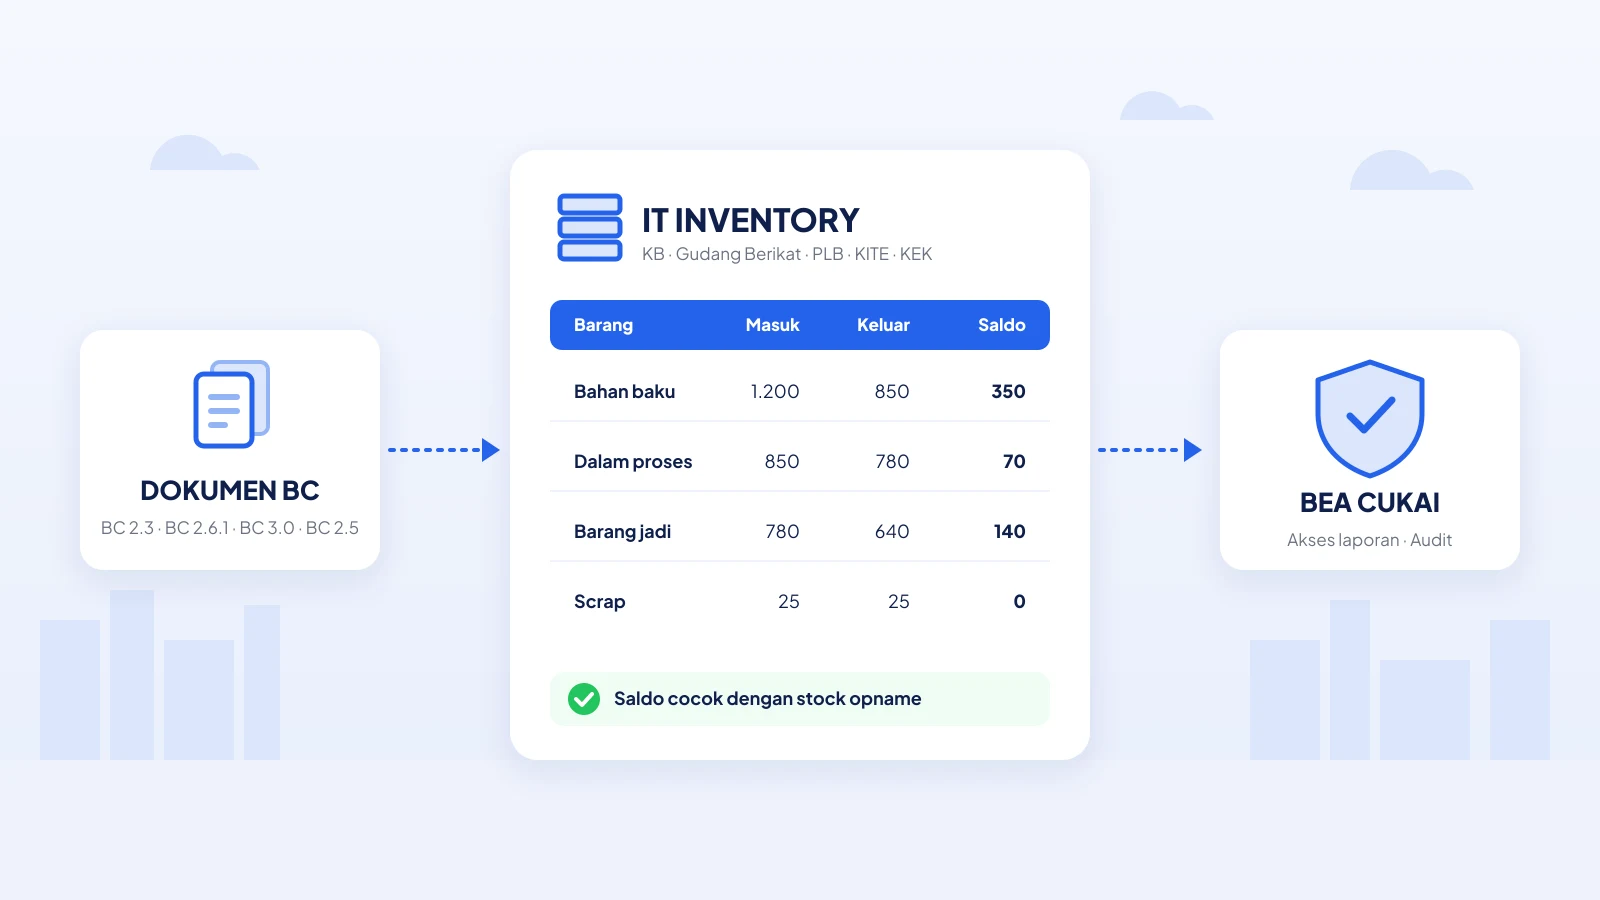
Ini syarat mutlak. Sesuai Pasal 15 PMK 131/PMK.04/2018 sebagaimana diubah PMK 65/PMK.04/2021 dan Pasal 19 PER-19/BC/2018 sebagaimana diubah PER-9/BC/2021, perusahaan Kawasan Berikat wajib mendayagunakan sistem informasi persediaan berbasis komputer (IT Inventory) yang merupakan subsistem dari pembukuan perusahaan dan mencatat pemasukan, pengeluaran, serta posisi barang (bahan baku, barang dalam proses, barang jadi, dan scrap) secara akurat. Petugas Bea Cukai harus dapat mengaksesnya secara online, dan datanya dicatat secara kontinu dan real-time.
Sebelum PER-19/BC/2018, kriteria IT Inventory diatur dalam PER-09/BC/2014. Daftar periksanya per item ada di checklist IT Inventory Kawasan Berikat. Apa saja yang harus ada di dalamnya dibahas tuntas di panduan IT Inventory Bea Cukai untuk Kawasan Berikat.
2. Laporan pertanggungjawaban mutasi barang
Perusahaan harus mampu menghasilkan laporan pemasukan dan pengeluaran per dokumen pabean, laporan posisi barang dalam proses, laporan mutasi barang jadi, dan laporan mutasi barang sisa. Selisih yang tidak terjelaskan antara bahan baku yang masuk dan barang jadi yang keluar adalah temuan audit yang paling umum.
3. Integrasi dengan CEISA 4.0
Seluruh dokumen pabean diajukan melalui CEISA 4.0. Arah kebijakan DJBC adalah IT Inventory yang terhubung host-to-host: saat BC 2.3 atau BC 2.7 diajukan, stok di IT Inventory bertambah otomatis dari data yang sama. Tanpa integrasi, tim exim mengetik dokumen di CEISA lalu mengetik ulang di sistem gudang. Entri ganda seperti ini adalah sumber selisih stok yang umum ditemukan saat audit. Bagaimana integrasi ini bekerja dibahas di integrasi CEISA 4.0 host-to-host.
Kesalahan yang sering membuat fasilitas Kawasan Berikat bermasalah
- Entri ganda manual antara CEISA dan sistem internal, sehingga stok di dua tempat tidak pernah sama.
- Tidak ada ketertelusuran: barang jadi tidak bisa dirunut ke bahan baku dari dokumen pabean nomor berapa.
- Scrap dan susut tidak dicatat, menyisakan stok gantung yang tak terjelaskan.
- Mengandalkan CEISA sebagai arsip, padahal portal CEISA 4.0 hanya menampilkan data sekitar dua tahun ke belakang.
Memenuhi kewajiban tanpa mengganggu operasional
Semua kewajiban di atas bermuara pada data yang sama dari ERP, ke IT Inventory, ke CEISA 4.0. Selama ketiganya diisi terpisah, selisih tinggal menunggu waktu.
DocFast adalah aplikasi IT Inventory dari Kausa yang terintegrasi dengan ERP Anda di satu sisi dan terhubung host-to-host dengan CEISA 4.0 di sisi lain. Data transaksi ditarik dari ERP tanpa entri ulang; draf dokumen BC disusun otomatis untuk diperiksa dan disetujui tim Anda; setelah dikirim, kartu stok bergerak seketika dan nomor pendaftaran tercatat. Dirancang untuk Kawasan Berikat, Gudang Berikat, dan PLB.