Jenis Dokumen BC Bea Cukai: Daftar Kode dan Fungsinya
“Retur ke pemasok lokal pakai BC 2.5 atau BC 4.1?” “Subkontraknya pakai BC 2.6.1 atau BC 2.7?” Tim exim di Kawasan Berikat mendengar pertanyaan seperti ini hampir setiap hari. Jawabannya penting, karena dokumen yang salah membawa tiga masalah: pungutan salah hitung, stok di IT Inventory tidak cocok, dan temuan saat audit.
Panduan ini merangkum semua kode dokumen BC dalam satu halaman:
- Daftar lengkap BC 1.0 sampai BC 4.1, untuk rujukan cepat.
- Tabel cara memilih dokumen di Tempat Penimbunan Berikat (TPB), yaitu Kawasan Berikat, Gudang Berikat, dan Pusat Logistik Berikat, berdasarkan arah dan asal barang.
- Contoh alur satu bulan di sebuah pabrik Kawasan Berikat, dan kesalahan yang paling sering menjadi temuan.
Apa itu dokumen BC?
Dokumen BC adalah pemberitahuan pabean: pernyataan resmi kepada Direktorat Jenderal Bea dan Cukai (DJBC) bahwa barang akan masuk, keluar, atau berpindah antar wilayah dengan perlakuan pabean yang berbeda. Kodenya dibaca per seri:
- Seri 1.x — pengangkutan dan sarana pengangkut (manifes, pemindahan barang antar kawasan pabean).
- Seri 2.x — impor, termasuk pemasukan dan pengeluaran barang di Tempat Penimbunan Berikat.
- Seri 3.x — ekspor.
- Seri 4.x — perpindahan barang asal dalam negeri ke dan dari Tempat Penimbunan Berikat.
Sejak DJBC beralih ke CEISA 4.0, semua dokumen ini diajukan secara elektronik, baik lewat portal maupun lewat integrasi host-to-host dari sistem perusahaan.
Dua istilah yang akan sering muncul:
- TPB (Tempat Penimbunan Berikat) — bangunan atau kawasan yang mendapat penangguhan Bea Masuk, misalnya Kawasan Berikat (KB), Gudang Berikat (GB), dan Pusat Logistik Berikat (PLB).
- TLDDP (Tempat Lain Dalam Daerah Pabean) — wilayah Indonesia di luar TPB dan kawasan bebas. Dalam bahasa sehari-hari: “pasar lokal” atau “dalam negeri”.
Daftar lengkap kode dokumen BC
| Kode | Nama resmi | Dipakai untuk |
|---|---|---|
| BC 1.0 | Pemberitahuan Rencana Kedatangan Sarana Pengangkut (RKSP) | Jadwal kedatangan kapal atau pesawat |
| BC 1.1 | Pemberitahuan Manifes Kedatangan/Keberangkatan Sarana Pengangkut | Daftar muatan (manifes) yang diajukan pengangkut |
| BC 1.2 | Pemberitahuan pengeluaran barang impor dari kawasan pabean untuk diangkut ke TPS di kawasan pabean lain | Memindahkan barang impor yang belum clearance antar pelabuhan |
| BC 1.3 | Pemberitahuan pengangkutan barang asal daerah pabean melalui luar daerah pabean | Barang lokal yang diangkut antar pulau lewat luar negeri |
| BC 1.6 | Pemberitahuan pemasukan barang impor untuk ditimbun di PLB | Impor ke Pusat Logistik Berikat |
| BC 2.0 | Pemberitahuan Impor Barang (PIB) | Impor untuk dipakai, pungutan langsung dibayar |
| BC 2.1 | Pemberitahuan Impor Barang Khusus (PIBK) | Barang kiriman dan impor tertentu |
| BC 2.2 | Customs Declaration | Barang bawaan penumpang dan awak sarana pengangkut |
| BC 2.3 | Pemberitahuan Impor Barang untuk Ditimbun di TPB | Impor ke Kawasan Berikat atau Gudang Berikat |
| BC 2.4 | Pemberitahuan Penyelesaian Barang Asal Impor yang Mendapat KITE | Barang KITE yang tidak jadi diekspor |
| BC 2.5 | Pemberitahuan Impor Barang dari TPB | Mengeluarkan barang dari TPB ke dalam negeri dengan pelunasan pungutan |
| BC 2.6.1 | Pemberitahuan Pengeluaran Barang dari TPB dengan Jaminan | Pengeluaran sementara: subkontrak, perbaikan, peminjaman |
| BC 2.6.2 | Pemberitahuan Pemasukan Kembali Barang yang Dikeluarkan dari TPB dengan Jaminan | Barang kembali dari pengeluaran sementara |
| BC 2.7 | Pemberitahuan Pengeluaran Barang untuk Diangkut dari TPB ke TPB Lainnya | Perpindahan barang antar TPB |
| BC 2.8 | Pemberitahuan Impor Barang dari PLB | Mengeluarkan barang dari PLB untuk dipakai di dalam negeri |
| BC 3.0 | Pemberitahuan Ekspor Barang (PEB) | Ekspor, termasuk ekspor dari Kawasan Berikat |
| BC 3.3 | Pemberitahuan Ekspor Barang melalui atau dari PLB | Ekspor lewat Pusat Logistik Berikat |
| BC 4.0 | Pemberitahuan Pemasukan Barang Asal TLDDP ke TPB | Pembelian bahan atau barang dari dalam negeri ke TPB |
| BC 4.1 | Pemberitahuan Pengeluaran Kembali Barang Asal TLDDP dari TPB | Mengeluarkan kembali barang asal dalam negeri, misalnya retur |
Bagi perusahaan Kawasan Berikat dan Gudang Berikat, delapan dokumen yang paling penting adalah BC 2.3, 2.5, 2.6.1, 2.6.2, 2.7, 3.0, 4.0, dan 4.1. Delapan dokumen ini dibahas satu per satu di bawah.
Dokumen BC di Tempat Penimbunan Berikat
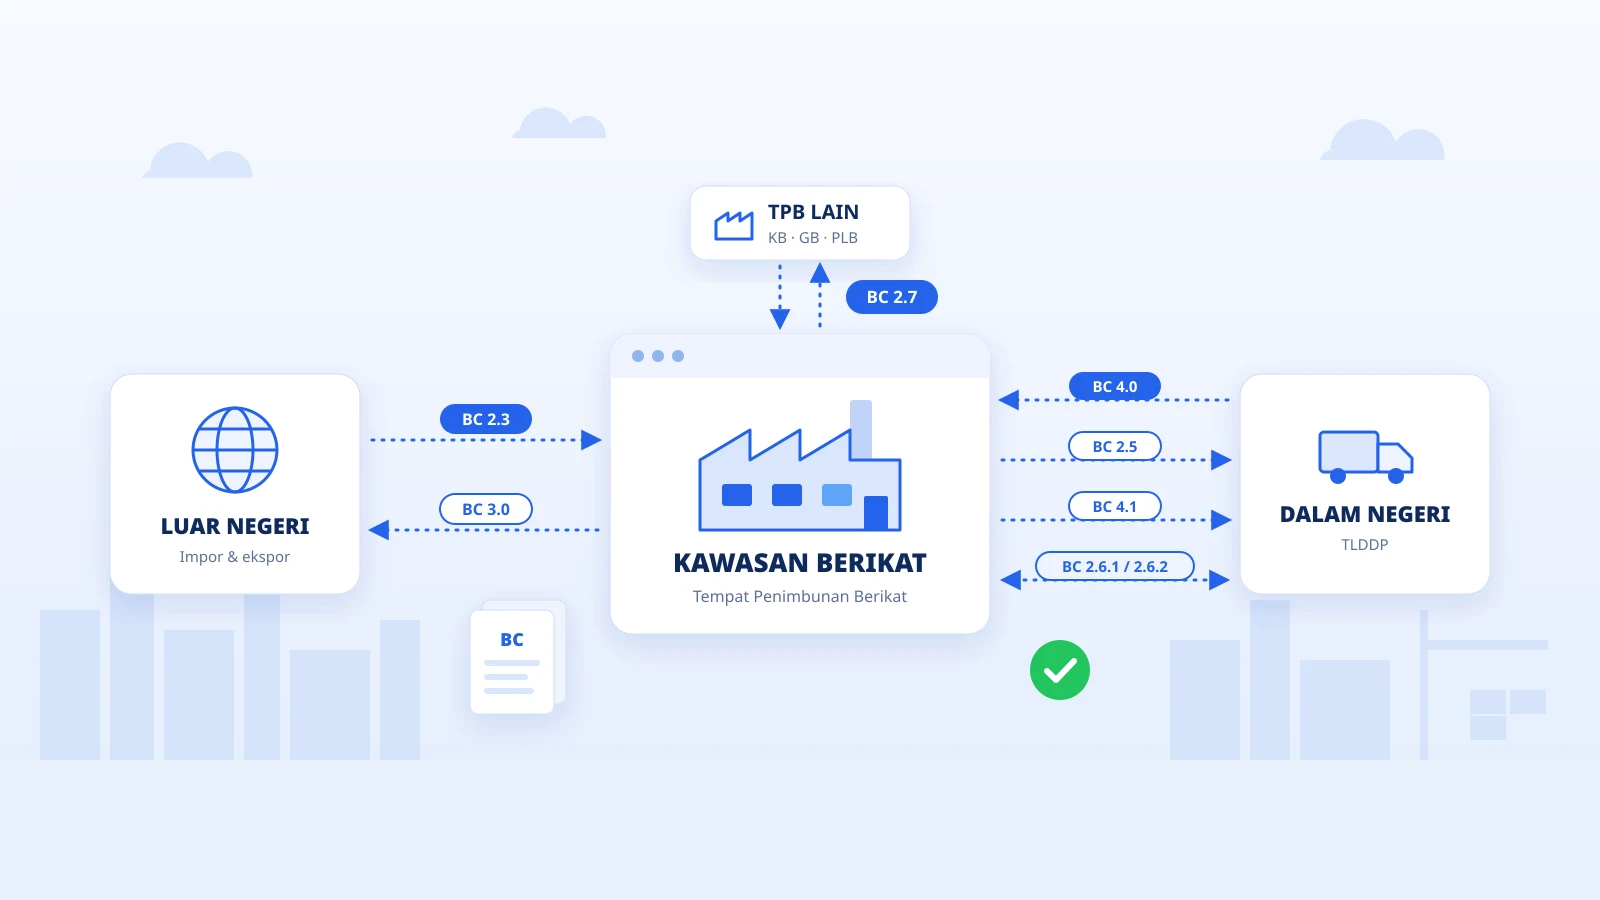
Cara termudah memahami dokumen TPB adalah bertanya dua hal: barangnya bergerak ke mana, dan barang itu asalnya impor atau lokal.
| Dari | Ke | Asal barang | Dokumen |
|---|---|---|---|
| Luar negeri | TPB | Impor | BC 2.3 |
| TLDDP | TPB | Lokal | BC 4.0 |
| TPB | TPB lain | Impor atau lokal | BC 2.7 |
| TPB | Luar negeri | Impor atau lokal | BC 3.0 |
| TPB | TLDDP | Impor, atau hasil produksi yang mengandung bahan impor | BC 2.5 |
| TPB | TLDDP | Lokal, dikeluarkan kembali | BC 4.1 |
| TPB | TLDDP (sementara) | Impor atau lokal | BC 2.6.1 |
| TLDDP (kembali) | TPB | Barang dari BC 2.6.1 | BC 2.6.2 |
BC 2.3 — impor ke Tempat Penimbunan Berikat
BC 2.3 dipakai saat bahan baku, bahan penolong, atau barang modal diimpor untuk ditimbun atau diolah di TPB. Inilah dokumen yang memberikan fasilitas utama Kawasan Berikat: Bea Masuk ditangguhkan dan PPN serta PPh Pasal 22 impor tidak dipungut. Pemeriksaan fisik, bila ada, umumnya dilakukan di lokasi perusahaan, bukan di pelabuhan.
Karena pungutannya ditangguhkan, setiap barang yang masuk dengan BC 2.3 harus bisa ditelusuri sampai keluar lagi. Itulah sebabnya nomor dan tanggal BC 2.3 dicatat di IT Inventory sebagai “dokumen asal” dan terus dibawa saat barang itu dipakai, diolah, atau dikeluarkan.
BC 4.0 — pembelian dari dalam negeri ke TPB
BC 4.0 dipakai saat TPB memasukkan barang dari pemasok lokal. Untuk Kawasan Berikat, pemasukan ini mendapat fasilitas PPN tidak dipungut, sehingga bahan lokal tidak lebih mahal dibanding bahan impor.
Barang yang masuk dengan BC 4.0 tetap berstatus barang asal lokal. Status ini menentukan dokumen yang dipakai saat barang tersebut keluar lagi.
BC 2.7 — perpindahan antar TPB
BC 2.7 dipakai saat barang berpindah dari satu TPB ke TPB lain: Kawasan Berikat ke Kawasan Berikat, Kawasan Berikat ke Gudang Berikat, atau PLB ke Kawasan Berikat. Karena barang tetap berada di dalam “rezim berikat”, pungutannya tetap ditangguhkan.
Dua hal yang sering terlewat:
- Subkontrak ke sesama Kawasan Berikat memakai BC 2.7, bukan BC 2.6.1. Hasil pekerjaannya dikembalikan juga dengan BC 2.7.
- Satu BC 2.7 dicatat di dua IT Inventory: sebagai pengeluaran di TPB pengirim dan pemasukan di TPB penerima. Nomor dokumennya harus sama di kedua sisi.
BC 3.0 — ekspor
BC 3.0 (PEB) dipakai untuk ekspor hasil produksi maupun barang lain dari TPB. Untuk Kawasan Berikat, ekspor adalah tujuan utama fasilitas, dan nilai realisasi ekspor juga menjadi dasar beberapa hak lain, termasuk batas penjualan ke dalam negeri. Jika ekspor melewati Pusat Logistik Berikat, yang dipakai adalah BC 3.3.
BC 2.5 — pengeluaran ke dalam negeri dengan pelunasan pungutan
BC 2.5 dipakai saat barang dari TPB dijual atau diserahkan ke pasar lokal untuk dipakai. Pada saat ini, pungutan yang tadinya ditangguhkan harus dilunasi: Bea Masuk, PPN, PPh Pasal 22, dan pungutan lain yang berlaku.
Untuk hasil produksi Kawasan Berikat, perhitungannya tidak sesederhana impor biasa, karena Bea Masuk dihitung atas bahan baku impor yang terkandung di dalam barang jadi. Di sinilah data konversi (Bill of Materials) dan penelusuran ke BC 2.3 asal menjadi penting.
BC 4.1 — pengeluaran kembali barang asal lokal
BC 4.1 dipakai untuk mengeluarkan kembali barang yang dulu masuk dengan BC 4.0, sepanjang barang itu belum bercampur dengan bahan impor. Contoh paling umum: retur ke pemasok lokal karena barang cacat atau salah kirim, atau barang modal lokal yang dikeluarkan kembali.
Aturan praktisnya: jika barang itu murni asal lokal dan belum bercampur dengan bahan impor, pakai BC 4.1. Jika barang sudah diolah dan mengandung bahan impor, pakai BC 2.5.
BC 2.6.1 dan BC 2.6.2 — pengeluaran sementara dengan jaminan
Pasangan dokumen ini dipakai saat barang keluar dari TPB ke dalam negeri untuk sementara dan akan kembali. Contohnya:
- Subkontrak sebagian proses produksi ke perusahaan yang bukan TPB.
- Perbaikan atau kalibrasi mesin dan peralatan.
- Peminjaman barang modal ke perusahaan lain.
- Pengujian, pameran, atau keperluan lain yang disetujui Bea Cukai.
BC 2.6.1 mencatat barang keluar. Karena barang berada di luar pengawasan berikat, perusahaan menyerahkan jaminan — tunai atau jaminan bank/customs bond — sebesar pungutan yang ditangguhkan. BC 2.6.2 mencatat barang, atau hasil pekerjaannya, kembali masuk. Setelah semua barang kembali sesuai jangka waktu, jaminan dikembalikan. Jika barang tidak kembali, Bea Cukai mencairkan jaminan itu untuk melunasi pungutannya.
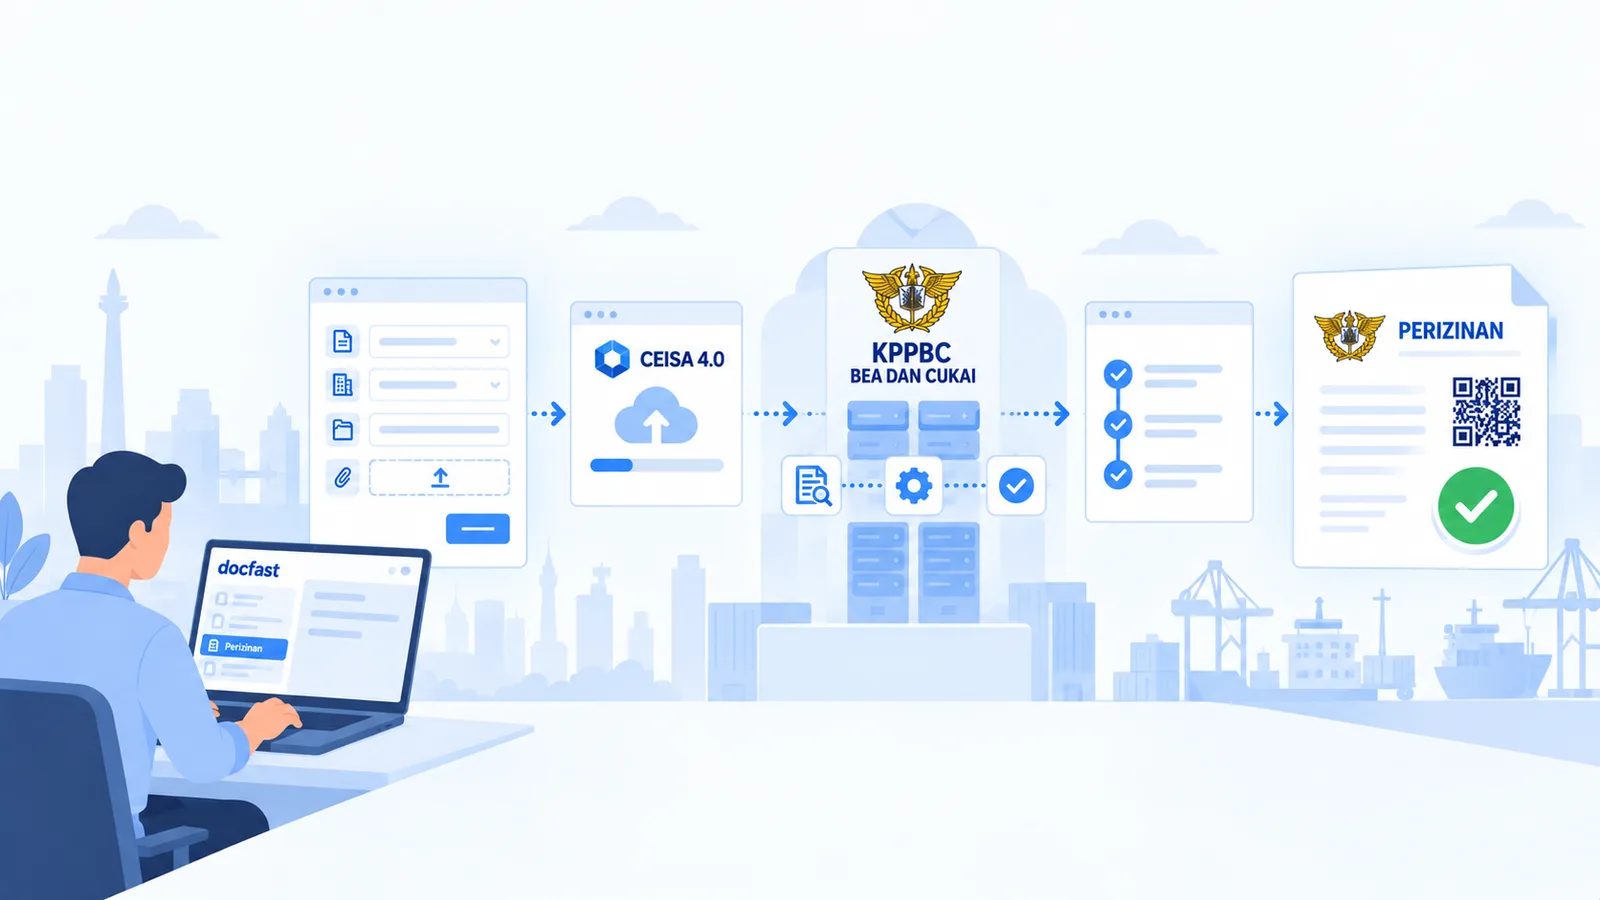
Sejak 2026, izin untuk kegiatan pengeluaran sementara ini diajukan lewat fitur Perizinan Transaksional CEISA 4.0, dan BC 2.6.1 dibuat dengan merujuk ke izin tersebut.
Contoh alur dokumen di satu Kawasan Berikat
Bayangkan sebuah pabrik elektronik di Kawasan Berikat dalam satu bulan:
- Mengimpor komponen dari Jepang → BC 2.3.
- Membeli kardus kemasan dari pemasok lokal → BC 4.0.
- Mengembalikan satu lot kardus yang rusak ke pemasok → BC 4.1.
- Mengirim sebagian komponen ke perusahaan non-KB untuk proses coating → BC 2.6.1, lalu hasilnya kembali → BC 2.6.2.
- Mengirim barang setengah jadi ke Kawasan Berikat lain untuk dirakit → BC 2.7, dan hasil rakitan kembali → BC 2.7.
- Mengekspor 80% produk jadi ke Amerika → BC 3.0.
- Menjual sisa produk ke distributor lokal → BC 2.5, dengan pelunasan Bea Masuk atas komponen impor di dalamnya.
Semua dokumen ini harus tercermin di IT Inventory: bahan baku berkurang saat dipakai, barang jadi bertambah saat produksi selesai, dan setiap barang yang keluar bisa dirunut ke BC 2.3 atau BC 4.0 asalnya.
Kesalahan yang sering terjadi
- Memakai BC 4.1 untuk barang yang sudah diolah. Setelah bahan lokal bercampur dengan bahan impor menjadi barang jadi, pengeluaran ke dalam negeri memakai BC 2.5.
- Memakai BC 2.6.1 untuk subkontrak ke sesama Kawasan Berikat. Antar TPB cukup memakai BC 2.7, tanpa jaminan.
- BC 2.6.1 tanpa BC 2.6.2 yang lengkap. Jika barang tidak kembali sampai batas waktu, Bea Cukai mencairkan jaminan untuk melunasi pungutan, dan saldo barang itu menggantung di IT Inventory.
- Nomor dokumen asal tidak tercatat. Tanpa nomor BC 2.3 asal, Bea Masuk pada BC 2.5 tidak bisa dihitung dengan benar dan stok tidak bisa ditelusuri saat audit.
- Mengetik data yang sama dua kali. Dokumen dibuat di CEISA, lalu diketik ulang di sistem gudang. Selisih kecil antara keduanya adalah sumber temuan audit paling umum.
Dasar hukum
Ketentuan dokumen TPB diatur dalam peraturan Menteri Keuangan tentang masing-masing jenis TPB, antara lain PMK 131/PMK.04/2018 tentang Kawasan Berikat beserta perubahannya, dan tata laksananya dalam Peraturan Direktur Jenderal Bea dan Cukai seperti PER-19/BC/2018. Format dan elemen data setiap dokumen mengikuti spesifikasi CEISA 4.0 yang diterbitkan DJBC. Selalu periksa versi terbaru peraturan sebelum mengubah prosedur internal.
Uraian lengkap fasilitas dan kewajiban Kawasan Berikat ada di panduan Kawasan Berikat, dan kewajiban pencatatan per dokumen dibahas di panduan IT Inventory Bea Cukai.
Satu data untuk semua dokumen BC
Memilih dokumen yang benar baru separuh pekerjaan. Separuh lainnya adalah memastikan data di dokumen itu sama dengan stok. Jika data yang sama diketik tiga kali, di ERP, di CEISA, lalu di IT Inventory, selisih tinggal menunggu waktu.
DocFast mendukung BC 2.0, 2.3, 2.5, 2.6.1, 2.6.2, 2.7, 3.0, 4.0, dan 4.1 dalam satu aplikasi. Draf dokumen disusun dari data ERP Anda dan pungutan dihitung otomatis, termasuk Bea Masuk atas bahan impor pada BC 2.5. Tim Anda cukup memeriksa dan menyetujui, lalu dokumen dikirim host-to-host ke CEISA 4.0. Setelah dokumen mendapat nomor pendaftaran, kartu stok IT Inventory ikut bergerak dan nomor dokumen asalnya tercatat. Data diinput sekali dan sama di ketiga sistem.