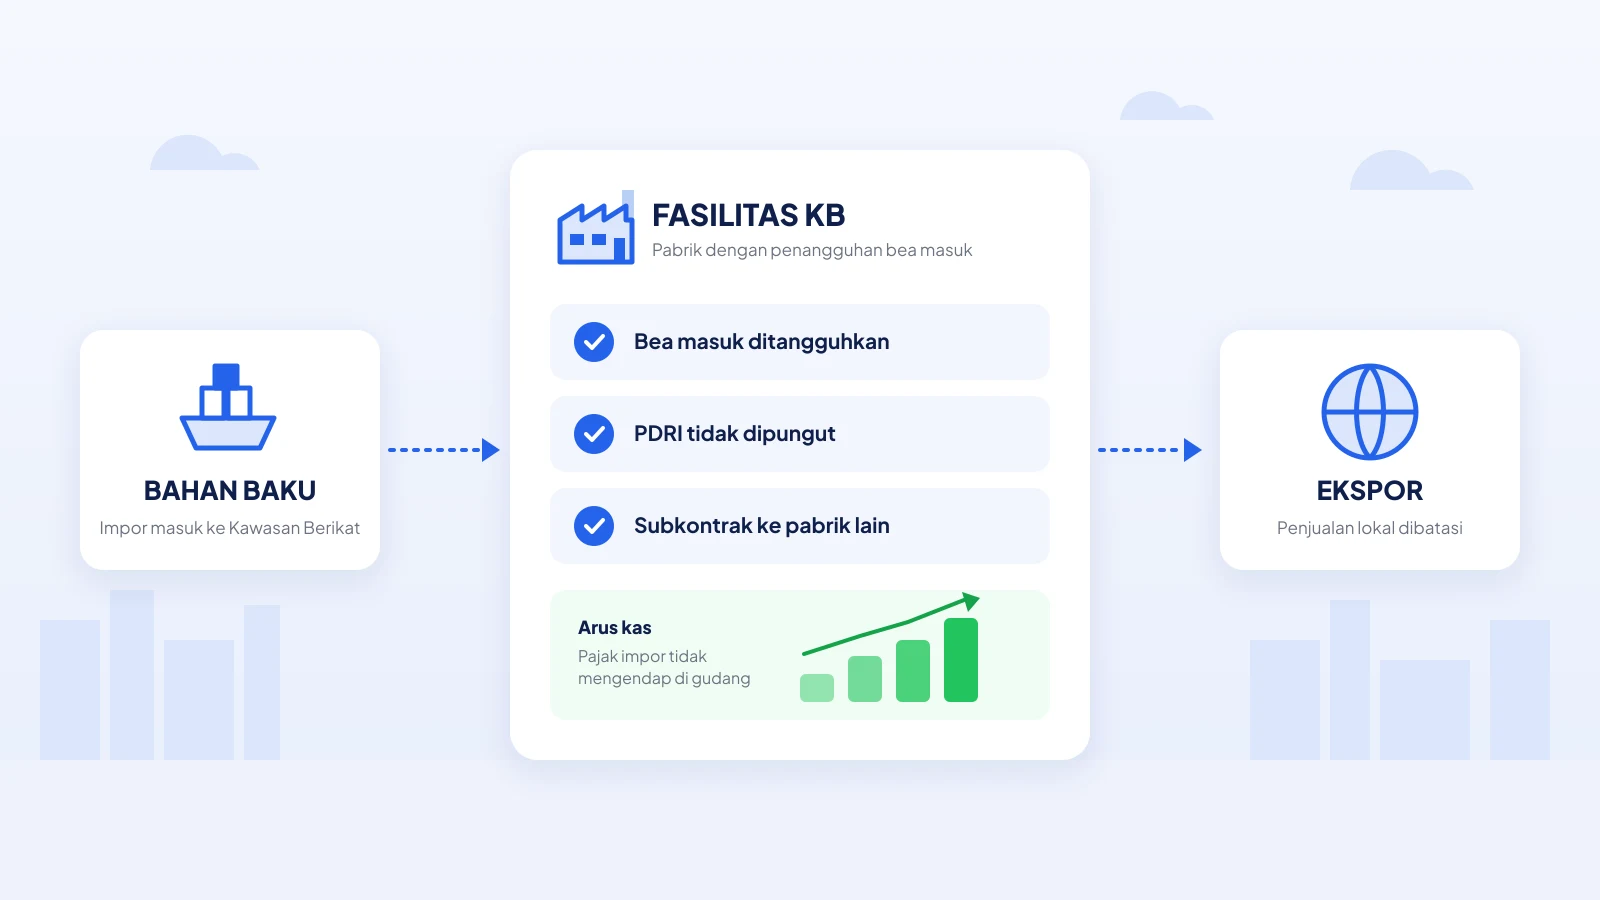
Manajer yang menimbang untuk mengajukan izin Kawasan Berikat (KB) biasanya bertanya dua hal: berapa uang yang sebenarnya tidak perlu keluar, dan apa yang harus dibayar sebagai gantinya. Artikel ini menjawab keduanya dengan merujuk langsung ke PMK 131/PMK.04/2018 sebagaimana diubah PMK 65/PMK.04/2021, aturan pokok Kawasan Berikat.
Kalau Anda belum familier dengan istilah dasarnya (KB, TPB, TLDDP, dokumen BC), mulai dari pengertian, fasilitas, dan kewajiban Kawasan Berikat.
1. Bea masuk dan pajak impor tidak dibayar di depan
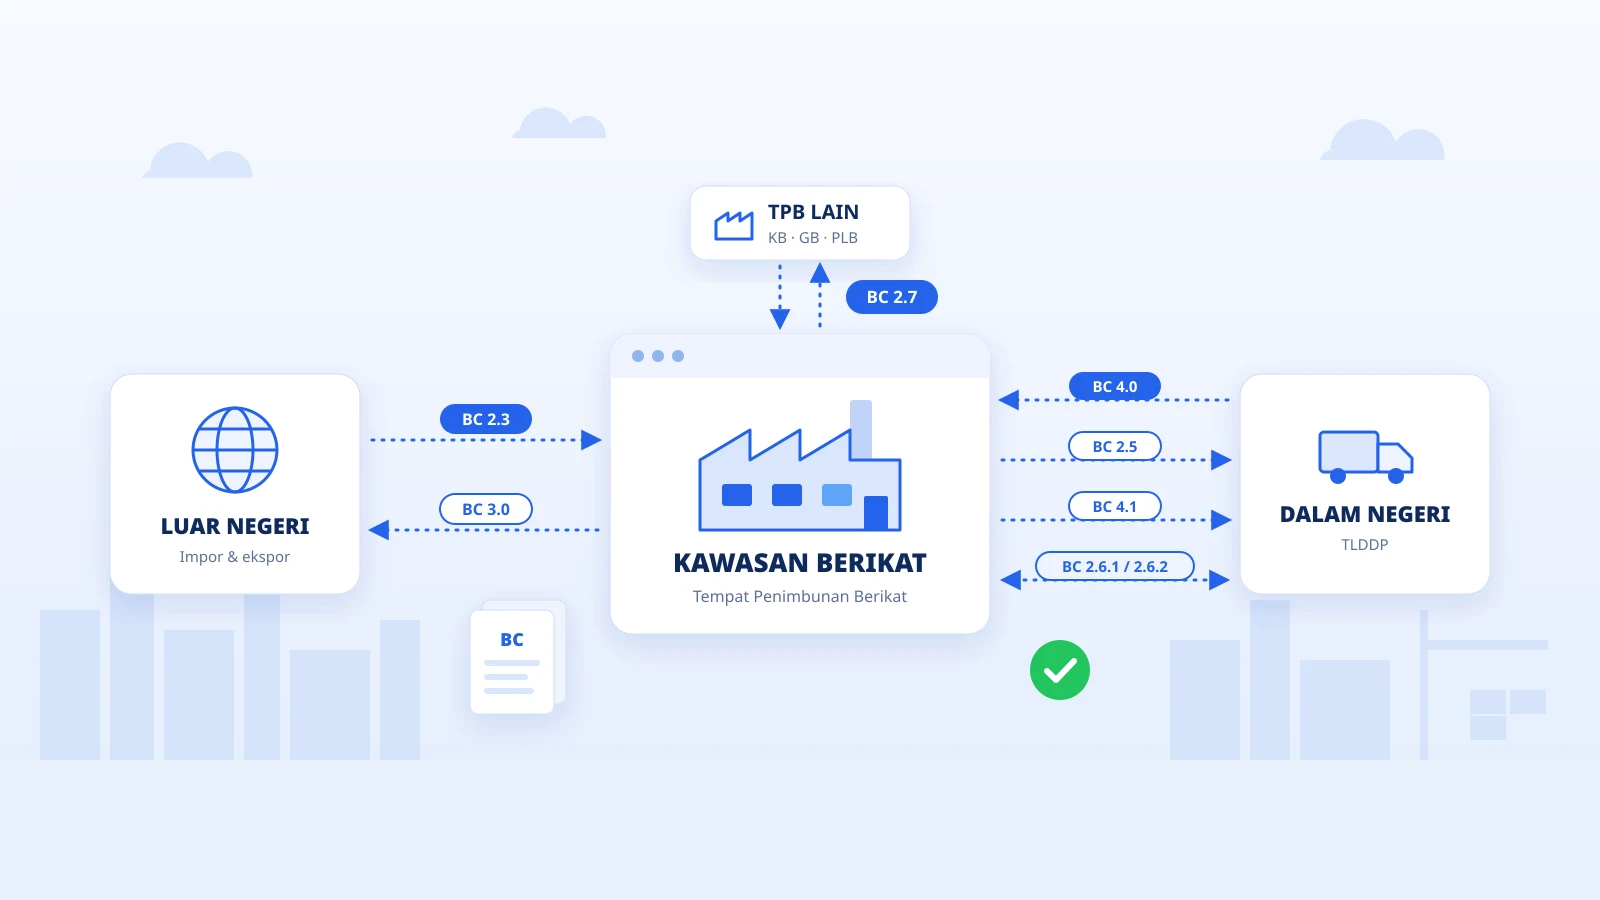
Pasal 20 PMK 131 mengatur bahwa barang yang dimasukkan dari luar daerah pabean ke Kawasan Berikat mendapat penangguhan Bea Masuk, pembebasan Cukai, dan tidak dipungut Pajak Dalam Rangka Impor (PDRI), yaitu PPN, PPnBM, dan PPh Pasal 22 impor. Fasilitas ini berlaku untuk bahan baku, bahan penolong, pengemas, barang modal, bahan bakar, dan barang lain yang berkaitan dengan kegiatan produksi, bukan untuk dikonsumsi di dalam kawasan.
Penangguhan berarti pungutannya belum hilang. Nasibnya ditentukan saat barang, atau barang jadi yang mengandung bahan itu, keluar dari Kawasan Berikat:
- Diekspor dengan BC 3.0: pungutan atas bahan impor di dalamnya tidak dilunasi.
- Dijual ke dalam negeri dengan BC 2.5: Bea Masuk, Cukai, dan PDRI yang dulu ditangguhkan wajib dilunasi, paling lambat saat dokumen pengeluaran didaftarkan (Pasal 24 sebagaimana diubah PMK 65/PMK.04/2021).
Ilustrasi dampaknya ke arus kas
Angka berikut sengaja dibulatkan dan hanya ilustrasi, bukan tarif sebenarnya. Tarif bea masuk dan pajak untuk barang Anda bergantung pada kode HS dan ketentuan yang berlaku.
Sebuah pabrik garmen mengimpor kain setiap bulan. Misalkan total bea masuk dan PDRI atas satu kiriman bulanan adalah Rp200 juta, dan rata-rata perlu tiga bulan sejak kain tiba sampai kemeja jadi dikirim dan dibayar pembeli.
- Tanpa fasilitas (impor biasa dengan BC 2.0): Rp200 juta disetor sebelum kontainer keluar pelabuhan. Karena siklusnya tiga bulan dan impor terjadi tiap bulan, selalu ada sekitar Rp600 juta yang tertahan sebagai pungutan impor. Sebagian memang kembali, karena PPN impor umumnya dapat dikreditkan sebagai pajak masukan dan PPh 22 impor diperhitungkan di SPT tahunan. Tetapi uangnya keluar lebih dulu, dan bea masuk tetap menjadi biaya kecuali perusahaan memakai fasilitas lain seperti KITE.
- Dengan fasilitas KB (BC 2.3): Rp200 juta itu tidak disetor saat impor. Jika 80% kemeja diekspor dan 20% dijual lokal, pabrik hanya melunasi pungutan atas kain yang terkandung dalam kemeja lokal, dan baru pada saat kemeja itu dikeluarkan.
Konsekuensi praktisnya ada di pembukuan: untuk menghitung pungutan BC 2.5, Anda harus tahu berapa kain impor yang terpakai di setiap kemeja yang dijual lokal, dan dari dokumen BC 2.3 nomor berapa kain itu masuk. Di sinilah data konversi bahan baku (BOM) di IT Inventory dipakai.
2. PPN tidak dipungut atas pembelian dari dalam negeri
Pasal 21 PMK 131 memberikan pembebasan Cukai dan/atau PPN atau PPN dan PPnBM tidak dipungut atas barang dari tempat lain dalam daerah pabean (TLDDP) yang dimasukkan ke Kawasan Berikat. Contohnya benang dari pemasok lokal: barang masuk dengan dokumen BC 4.0, dan pemasok tidak memungut PPN atas penyerahan itu.
Bagi tim exim, setiap pembelian lokal tetap harus punya dokumen BC 4.0 dan tercatat di IT Inventory, karena barang itu ikut diawasi seperti barang impor.
3. Pemeriksaan fisik di lokasi pabrik, bukan di pelabuhan
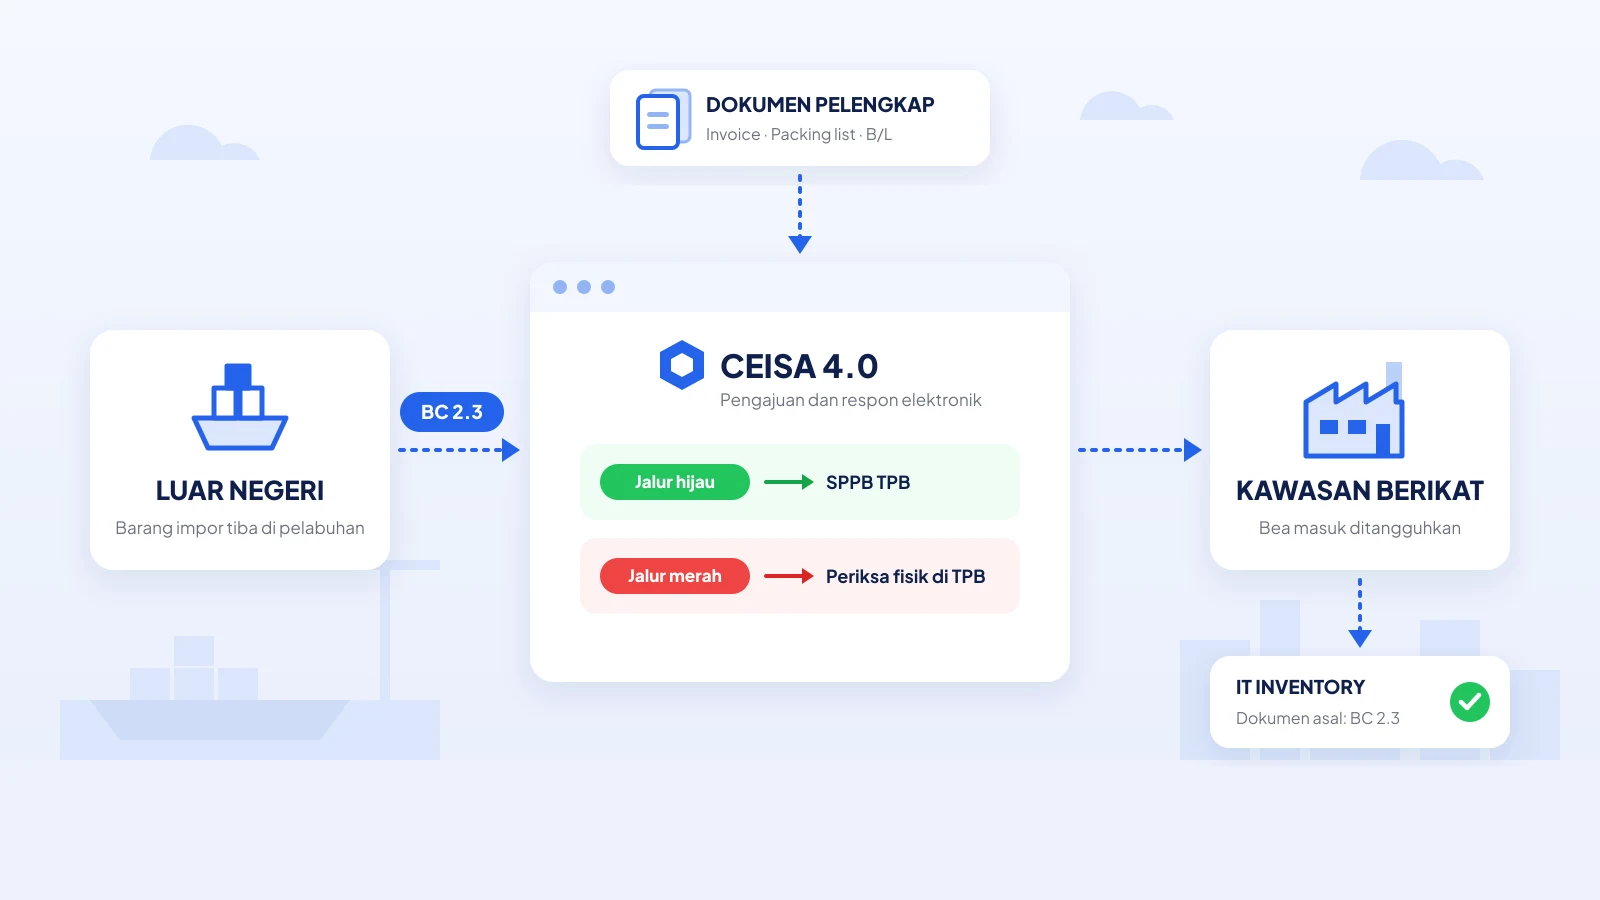
Untuk barang impor dengan BC 2.3, alurnya diatur dalam PER-7/BC/2021 sebagaimana diubah PER-21/BC/2025. Barang keluar dari pelabuhan dengan SPPB TPB, lalu petugas memasang tanda pengaman pada kontainer. Sistem kemudian menetapkan salah satu dari dua jalur:
- Jalur hijau: perusahaan melepas sendiri tanda pengaman setelah barang tiba, mengawasi pembongkaran, dan melaporkannya secara elektronik.
- Jalur merah: SPJM TPB terbit setelah barang keluar pelabuhan, dan pemeriksaan fisik dilakukan petugas Bea Cukai di lokasi Kawasan Berikat.
Dalam kedua jalur, kontainer tidak tertahan di pelabuhan menunggu pemeriksaan fisik, sehingga risiko demurrage dan biaya penumpukan karena antre pemeriksaan berkurang. Rincian alurnya ada di panduan BC 2.3.
PMK 131 juga menyebut bahwa pemeriksaan pabean di Kawasan Berikat dilakukan secara selektif berdasarkan manajemen risiko, dan berdasarkan manajemen risiko itu Kawasan Berikat dapat diberi kemudahan pelayanan (Pasal 2). Kemudahan ini tidak otomatis; ia bergantung pada profil kepatuhan perusahaan.
4. Subkontrak dan pengeluaran sementara
Pasal 32 sampai 36 PMK 131 mengizinkan Kawasan Berikat mengeluarkan barang secara sementara untuk subkontrak, perbaikan, peminjaman barang modal, pengetesan, kemasan yang dipakai berulang, dan pameran. Ini berguna saat satu tahap proses, misalnya bordir atau plating, lebih masuk akal dikerjakan pihak lain.
Yang perlu disiapkan bila penerima subkontrak berada di luar kawasan berikat (TLDDP):
- Perjanjian subkontrak, yang menjadi dasar batas waktu dari Kepala Kantor Pabean.
- Persetujuan Kepala Kantor Pabean sebelum barang keluar.
- Jaminan sebesar Bea Masuk, Cukai, dan PDRI yang terutang, untuk barang asal impor. Barang asal dalam negeri tidak perlu jaminan.
- Pemeriksaan awal dan akhir oleh perusahaan KB pemberi subkontrak.
Barang keluar dengan BC 2.6.1 dan masuk kembali dengan BC 2.6.2; penjelasan keduanya ada di daftar jenis dokumen BC. Jika barang tidak kembali dalam batas waktu, jaminan dicairkan dan perusahaan dikenai denda 100% dari bea masuk yang seharusnya dibayar. Karena itu tanggal jatuh tempo setiap BC 2.6.1 perlu dipantau, bukan hanya dicatat. Pada 2026, DJBC mulai melakukan piloting pengajuan izin ini melalui fitur Perizinan Transaksional CEISA 4.0.
Sebaliknya, perusahaan KB juga dapat menerima pekerjaan subkontrak, perbaikan, atau pekerjaan lain dari badan usaha di TLDDP setelah mendapat persetujuan Kepala Kantor Pabean (Pasal 36).
5. Barang modal bebas pungutan setelah empat tahun
Mesin impor yang dimasukkan ke Kawasan Berikat dengan penangguhan bea masuk tidak terkunci selamanya. Menurut Pasal 30 PMK 131, jika barang modal asal impor sudah berada di Kawasan Berikat lebih dari empat tahun, pengeluarannya ke TLDDP dibebaskan dari Bea Masuk, Cukai, dan PDRI. PMK 65/PMK.04/2021 menambahkan ketentuan serupa untuk barang modal asal dalam negeri: PPN yang dulu tidak dipungut tidak perlu dilunasi jika barang modal sudah lebih dari empat tahun di Kawasan Berikat.
Ini relevan saat perusahaan mengganti lini produksi atau menjual mesin lama. Tanggal pemasukan setiap mesin, beserta dokumen BC asalnya, perlu tercatat rapi agar hitungan empat tahunnya bisa dibuktikan.
Batasan yang perlu dihitung sebelum mengajukan
Fasilitas ini dirancang untuk perusahaan yang hasil produksinya terutama diekspor atau dikirim ke kawasan berfasilitas lain. Pasal 31 PMK 131 membatasi penjualan hasil produksi ke dalam negeri paling banyak 50% dari jumlah nilai realisasi tahun sebelumnya, yaitu nilai ekspor ditambah penjualan ke Kawasan Berikat lain, Kawasan Bebas, dan kawasan ekonomi lain yang ditetapkan Pemerintah.
Sebagai ilustrasi dengan angka bulat: jika tahun lalu ekspor dan penjualan ke KB lain berjumlah Rp40 miliar, penjualan lokal tahun ini paling banyak Rp20 miliar. Batas ini dapat dilampaui dengan persetujuan Kepala Kantor Wilayah atau KPU berdasarkan rekomendasi instansi perindustrian. Tanpa persetujuan itu, kelebihan penjualan berujung pada pengurangan persentase penjualan lokal untuk tahun berikutnya, dan jika masih dilampaui, pembekuan izin paling lama tiga bulan.
Jika pasar utama Anda justru dalam negeri, hitung dulu apakah batas ini masuk akal untuk rencana penjualan beberapa tahun ke depan.
Syarat utama: IT Inventory
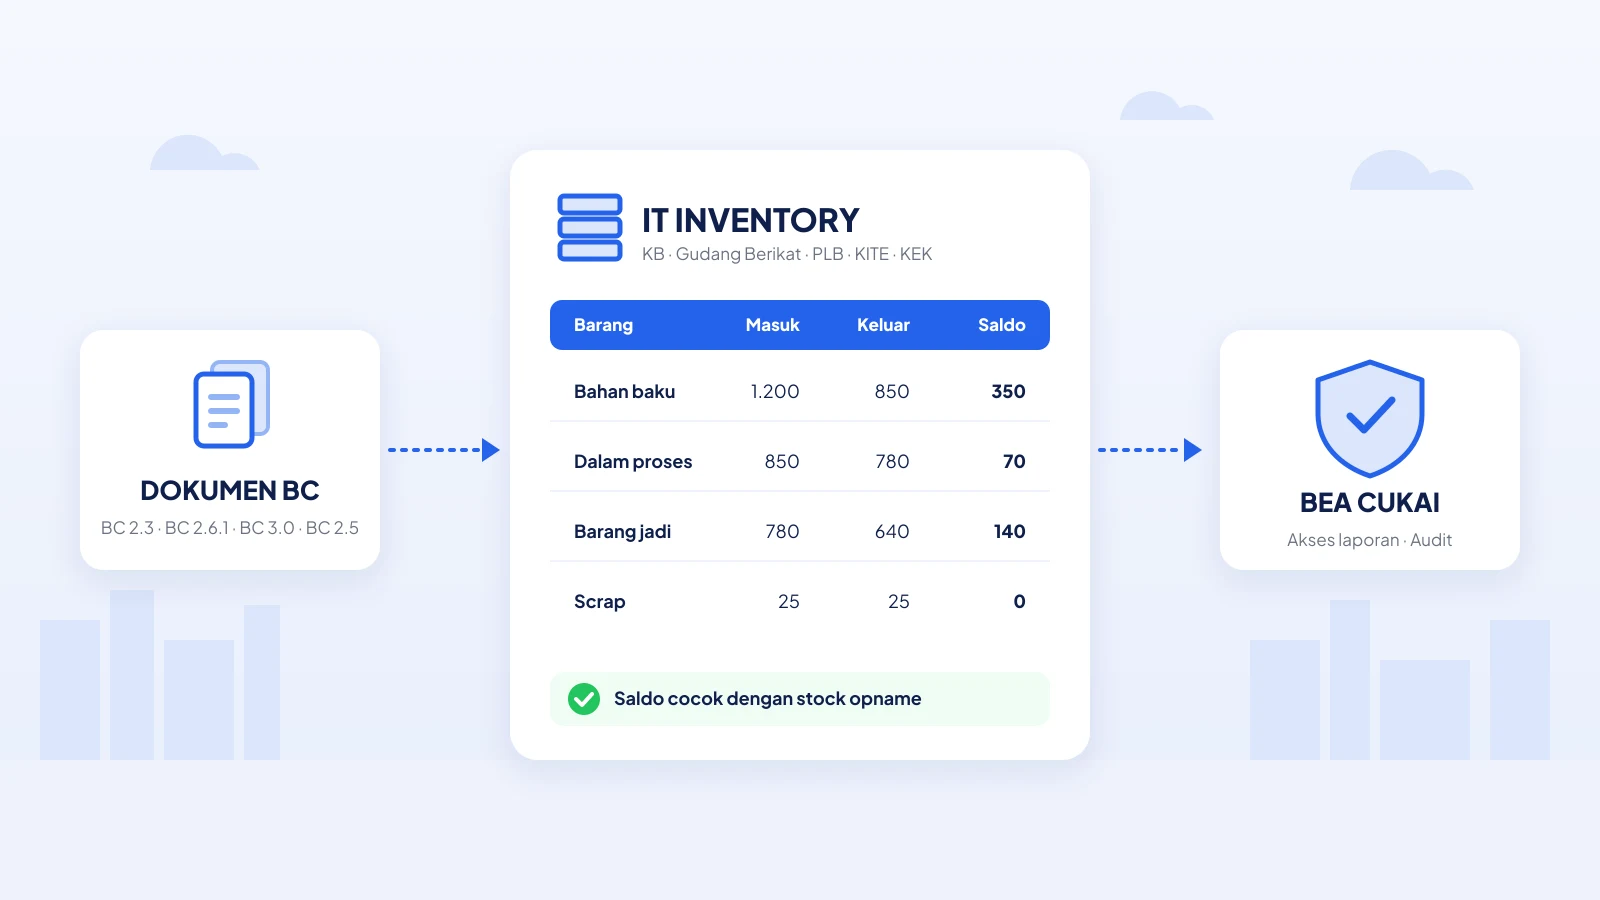
Semua fasilitas di atas hanya bertahan selama perusahaan memenuhi satu kewajiban pokok: IT Inventory yang dapat diakses Bea Cukai secara online, digunakan secara kontinu, dan realtime.
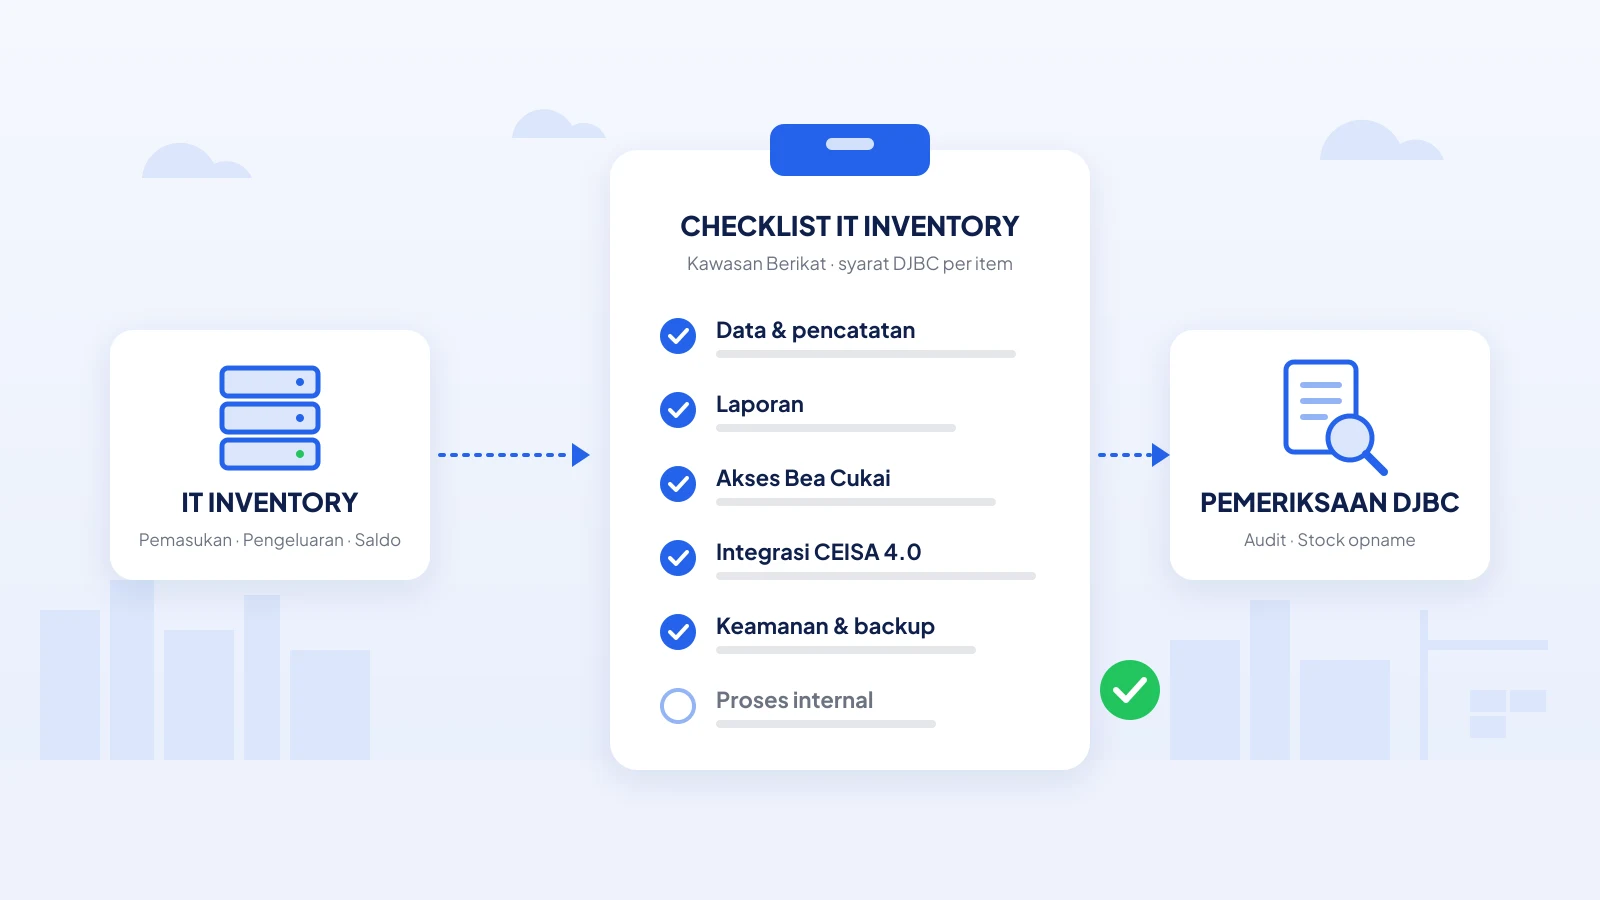
Sesuai PER-19/BC/2018 sebagaimana diubah PER-9/BC/2021, IT Inventory merupakan subsistem dari sistem pembukuan perusahaan yang mencatat pemasukan, pengeluaran, dan posisi barang (barang dalam proses, barang jadi, scrap) secara akurat. Contoh di atas menunjukkan alasannya: pungutan BC 2.5, batas penjualan lokal, jatuh tempo BC 2.6.1, dan umur barang modal semuanya dihitung dari data ini. Daftar periksanya per item ada di checklist IT Inventory Kawasan Berikat, dan penjelasan lengkapnya di panduan IT Inventory Bea Cukai untuk Kawasan Berikat.
DocFast adalah aplikasi IT Inventory dari Kausa yang dipadukan dengan fungsi penyusunan dokumen kepabeanan dan terhubung host-to-host dengan CEISA 4.0. Dirancang untuk Kawasan Berikat, Gudang Berikat, Pusat Logistik Berikat, dan importir umum maupun produsen.
- Terintegrasi dengan ERP seperti Oracle, Infor, Accpac, dan AS/400, sehingga data transaksi ditarik langsung tanpa entri ulang
- Menyusun draf dokumen BC dari data ERP; tim Anda memeriksa dan menyetujui, lalu DocFast mengirimkannya ke CEISA 4.0 dan mencatat nomor pendaftarannya
- Kartu stok bergerak seketika begitu dokumen diterima, sehingga stok dan dokumen selalu cocok saat audit