IT Inventory adalah sistem pencatatan dan pelaporan pergerakan barang yang diwajibkan Direktorat Jenderal Bea dan Cukai (DJBC) bagi perusahaan penerima fasilitas kepabeanan. Di atas kertas syaratnya terlihat sederhana. Dalam praktik, yang sering bermasalah adalah ketertelusuran barang ke dokumen pabeannya dan selisih antara catatan kepabeanan dengan sistem gudang.
Apa itu IT Inventory?
IT Inventory adalah aplikasi berbasis web yang mencatat setiap barang yang masuk, keluar, dan tersimpan di lokasi perusahaan penerima fasilitas, lalu menyajikannya kepada Bea Cukai. Berbeda dengan sistem gudang biasa, IT Inventory dirancang untuk pengawasan: petugas Bea Cukai harus dapat mengaksesnya secara online, dan datanya harus dicatat secara kontinu dan realtime.
Tiga fungsi intinya adalah pencatatan barang masuk (inbound) beserta dokumen pabeannya, pencatatan barang keluar (outbound) beserta tujuannya, dan kartu stok (stock ledger) yang menunjukkan saldo awal, mutasi, dan posisi stok terkini.
IT Inventory dan CEISA 4.0: apa bedanya?
Keduanya sering dianggap sama karena sama-sama berisi dokumen BC. Padahal pemiliknya dan fungsinya berbeda.
| CEISA 4.0 | IT Inventory | |
|---|---|---|
| Pemilik | DJBC | Perusahaan penerima fasilitas |
| Fungsi utama | Menerima, memproses, dan memberi respons atas dokumen pabean | Mencatat stok dan mutasi barang per dokumen pabean |
| Yang tercatat | Dokumen yang diajukan dan statusnya | Pemasukan, pengeluaran, penyesuaian, saldo, WIP, dan scrap |
| Siapa yang mengakses | Perusahaan (mengajukan) dan DJBC (memproses) | Perusahaan (mencatat), Bea Cukai dan DJP (memeriksa) |
| Jangka waktu data | Sekitar dua tahun ke belakang | Wajib disimpan 10 tahun bersama pembukuan perusahaan |
Dengan kata lain, CEISA 4.0 tahu dokumen apa yang Anda ajukan, tetapi tidak tahu berapa sisa bahan baku di gudang, berapa yang sedang diproses, atau berapa yang menjadi scrap. Pertanyaan itu dijawab oleh IT Inventory. Karena keduanya memegang data yang saling berkaitan, selisih di antara keduanya adalah temuan yang paling mudah dicari petugas.
Siapa yang wajib memiliki IT Inventory?
Kewajiban IT Inventory melekat pada fasilitas kepabeanan yang diterima perusahaan, bukan pada ukuran perusahaannya. Dalam percakapan sehari-hari sering disebut “IT Inventory KB” karena Kawasan Berikat adalah pengguna terbesarnya, tetapi kewajibannya lebih luas. Yang wajib memilikinya antara lain:
- Kawasan Berikat (KB): pabrik yang mengolah bahan baku impor dengan penangguhan bea masuk; pengguna terbesar IT Inventory.
- Gudang Berikat (GB): penimbunan barang impor untuk didistribusikan kembali.
- Pusat Logistik Berikat (PLB): penimbunan barang dari luar dan dalam daerah pabean.
- KITE: Kemudahan Impor Tujuan Ekspor, berupa pembebasan atau pengembalian bea masuk.
- Kawasan Ekonomi Khusus (KEK): pelaku usaha di dalam KEK yang memanfaatkan fasilitas kepabeanan.
Dasar hukum IT Inventory
Untuk Kawasan Berikat, kewajiban menyelenggarakan IT Inventory ada di Pasal 15 PMK 131/PMK.04/2018 sebagaimana diubah PMK 65/PMK.04/2021. Kriterianya diatur dalam Pasal 19 PER-19/BC/2018 sebagaimana diubah PER-9/BC/2021. Di sana IT Inventory diperlakukan sebagai bagian dari pembukuan perusahaan yang harus memenuhi kriteria pengawasan, termasuk akses bagi Bea Cukai dan pencantuman dokumen pabean di setiap mutasi. Sejak 2021 Direktorat Jenderal Pajak juga dapat mengakses IT Inventory (Pasal 74A).
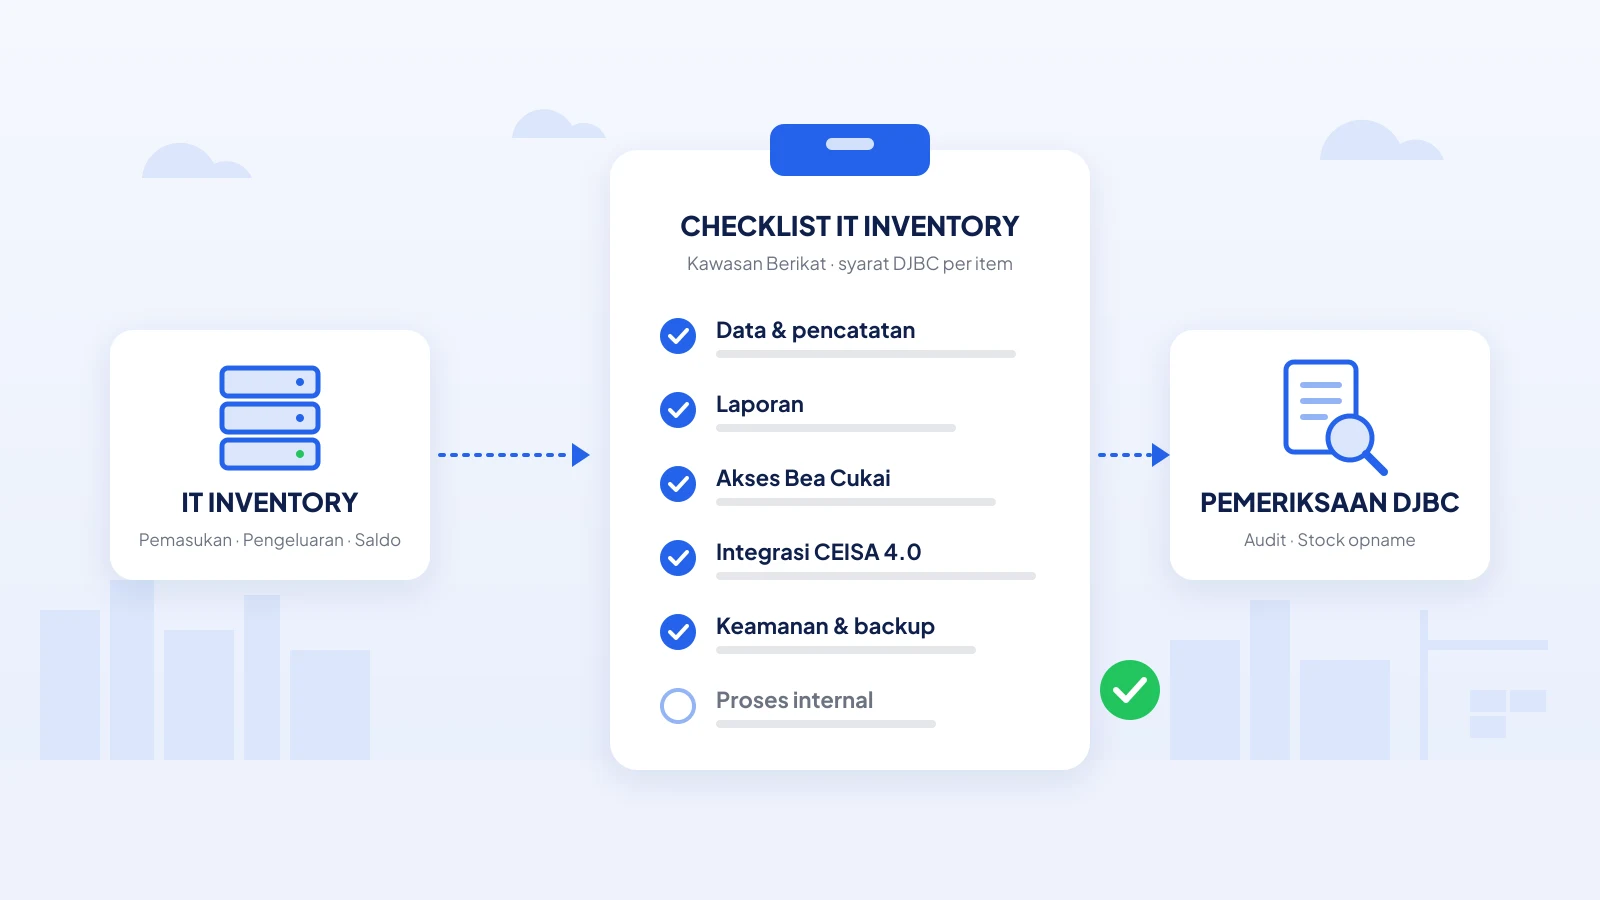
Sebelumnya, kriteria IT Inventory untuk perusahaan penerima fasilitas diatur DJBC dalam PER-09/BC/2014 tentang Penerapan Sistem Informasi Persediaan Berbasis Komputer. Daftar periksa per kriteria ada di checklist IT Inventory Kawasan Berikat.
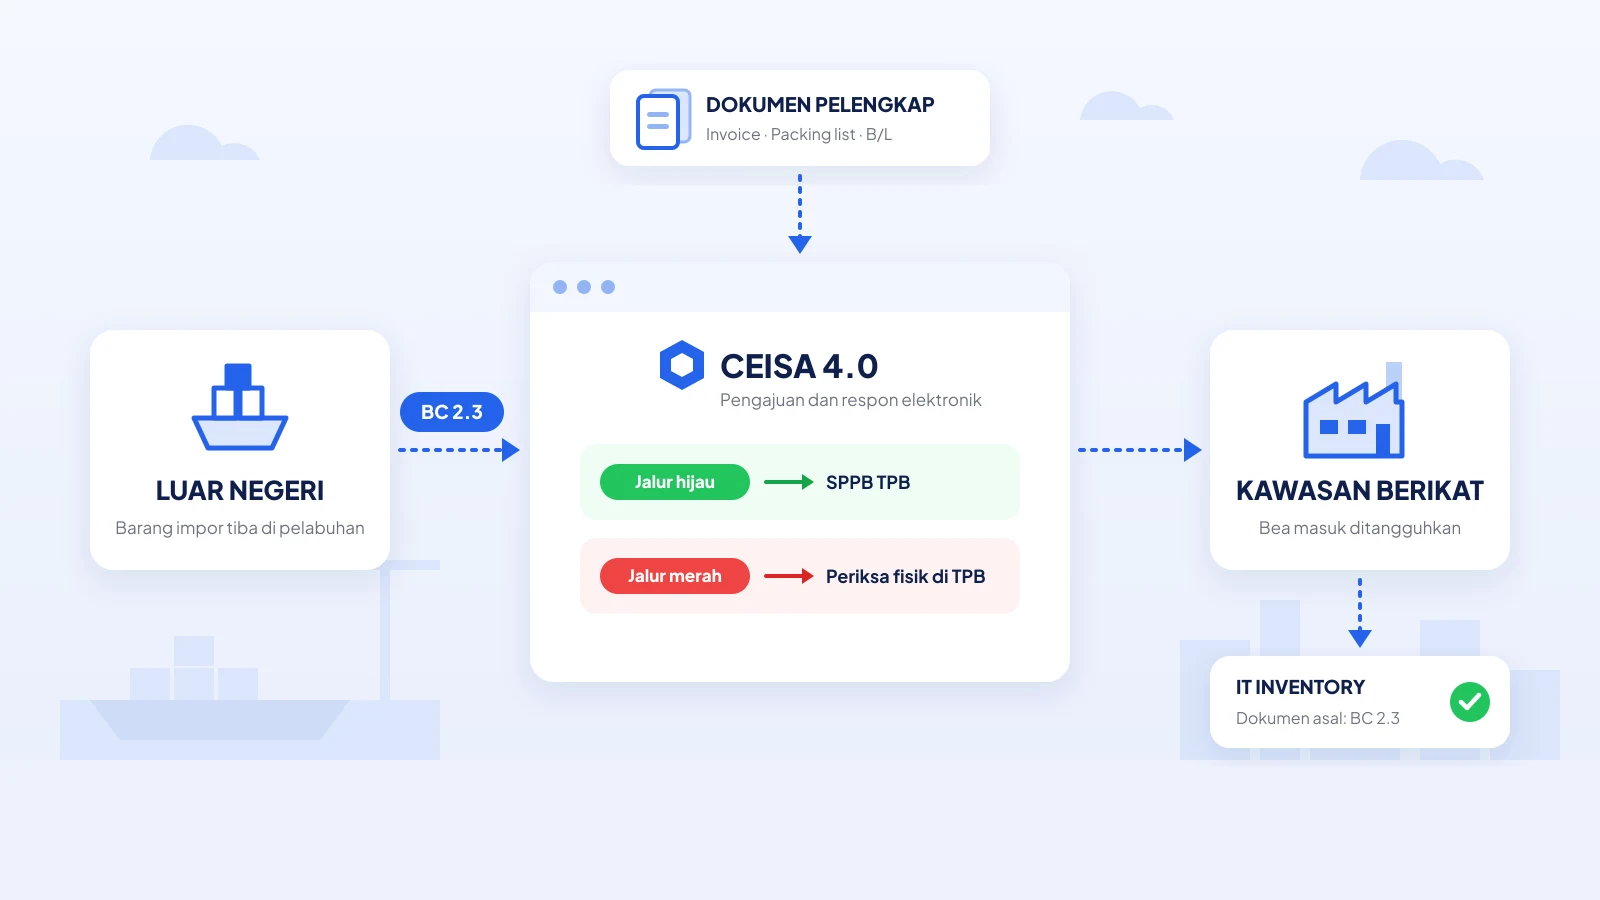
Dengan CEISA 4.0, DJBC juga mendorong IT Inventory yang terintegrasi secara host-to-host, misalnya untuk e-monitoring dalam Grand Design Pelayanan dan Pengawasan TPB. Dokumen pabean yang diajukan dan data stok perusahaan saling terhubung, sehingga pengawasan bisa dilakukan dari data, tidak hanya dari pemeriksaan fisik.
Apa yang harus ada dalam IT Inventory Kawasan Berikat?
Agar diterima sebagai IT Inventory yang memenuhi ketentuan, sistem Anda setidaknya harus:
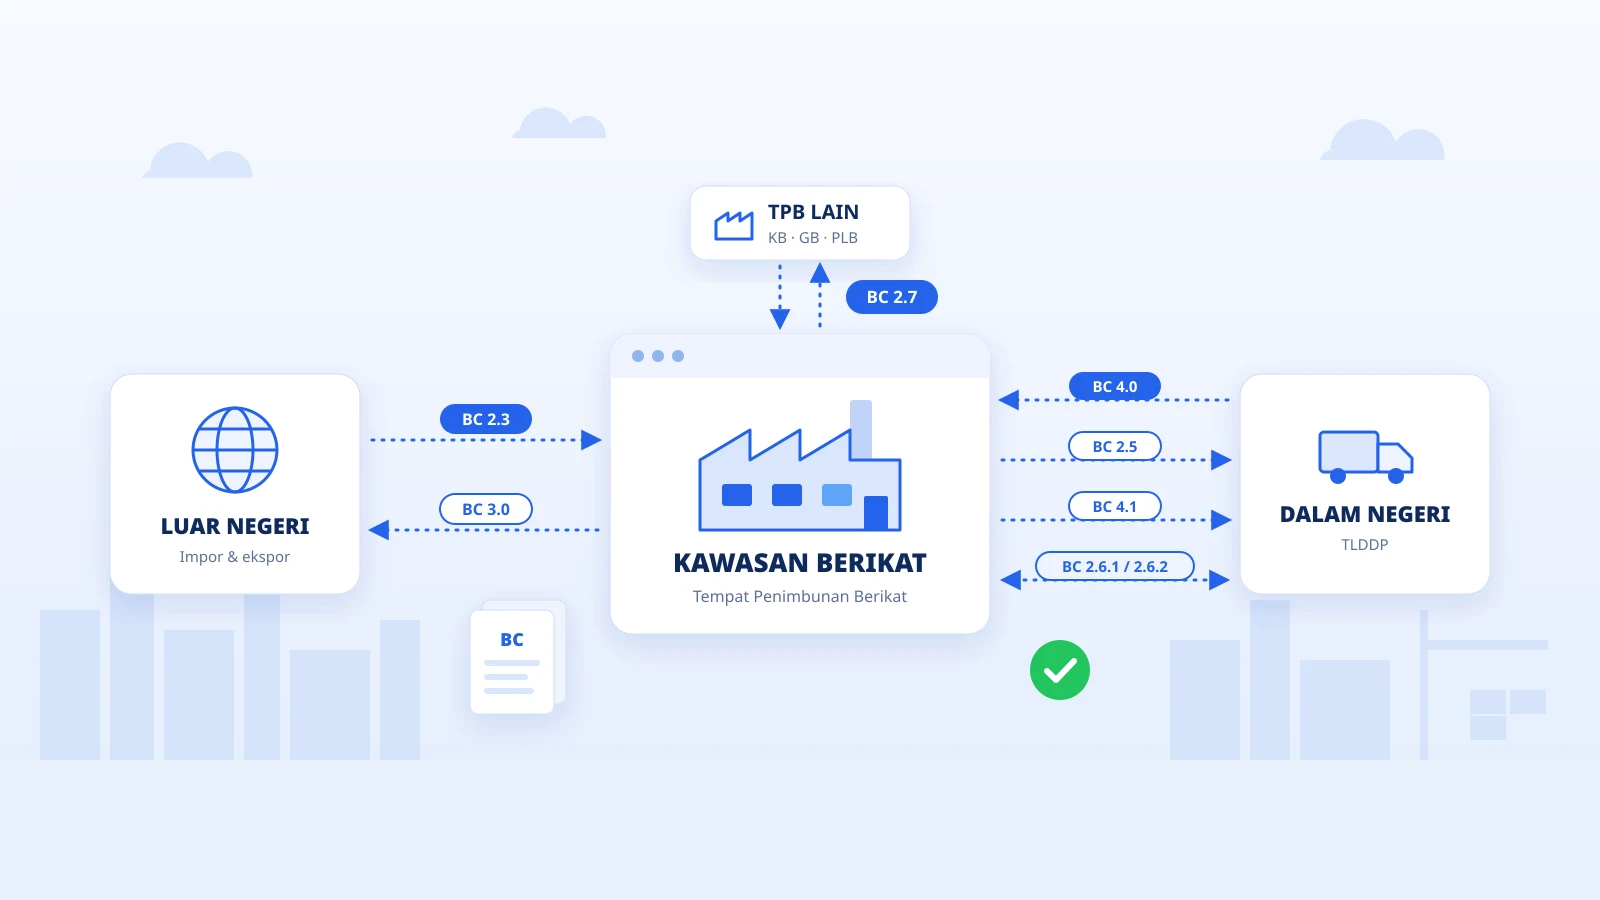
- Mencatat pemasukan per dokumen pabean. Setiap pemasukan tercatat dengan nomor dan tanggal dokumennya (BC 2.3 untuk impor, BC 2.7 untuk pemasukan dari TPB lain, BC 4.0 untuk pemasukan dari dalam negeri), lengkap dengan uraian, jumlah, satuan, dan nilai barang.
- Mencatat pengeluaran beserta tujuannya. BC 2.5, BC 3.0, BC 4.1, dan dokumen pengeluaran lain, dengan tujuan pengeluaran (ekspor, penjualan lokal, subkontrak) dan penerimanya.
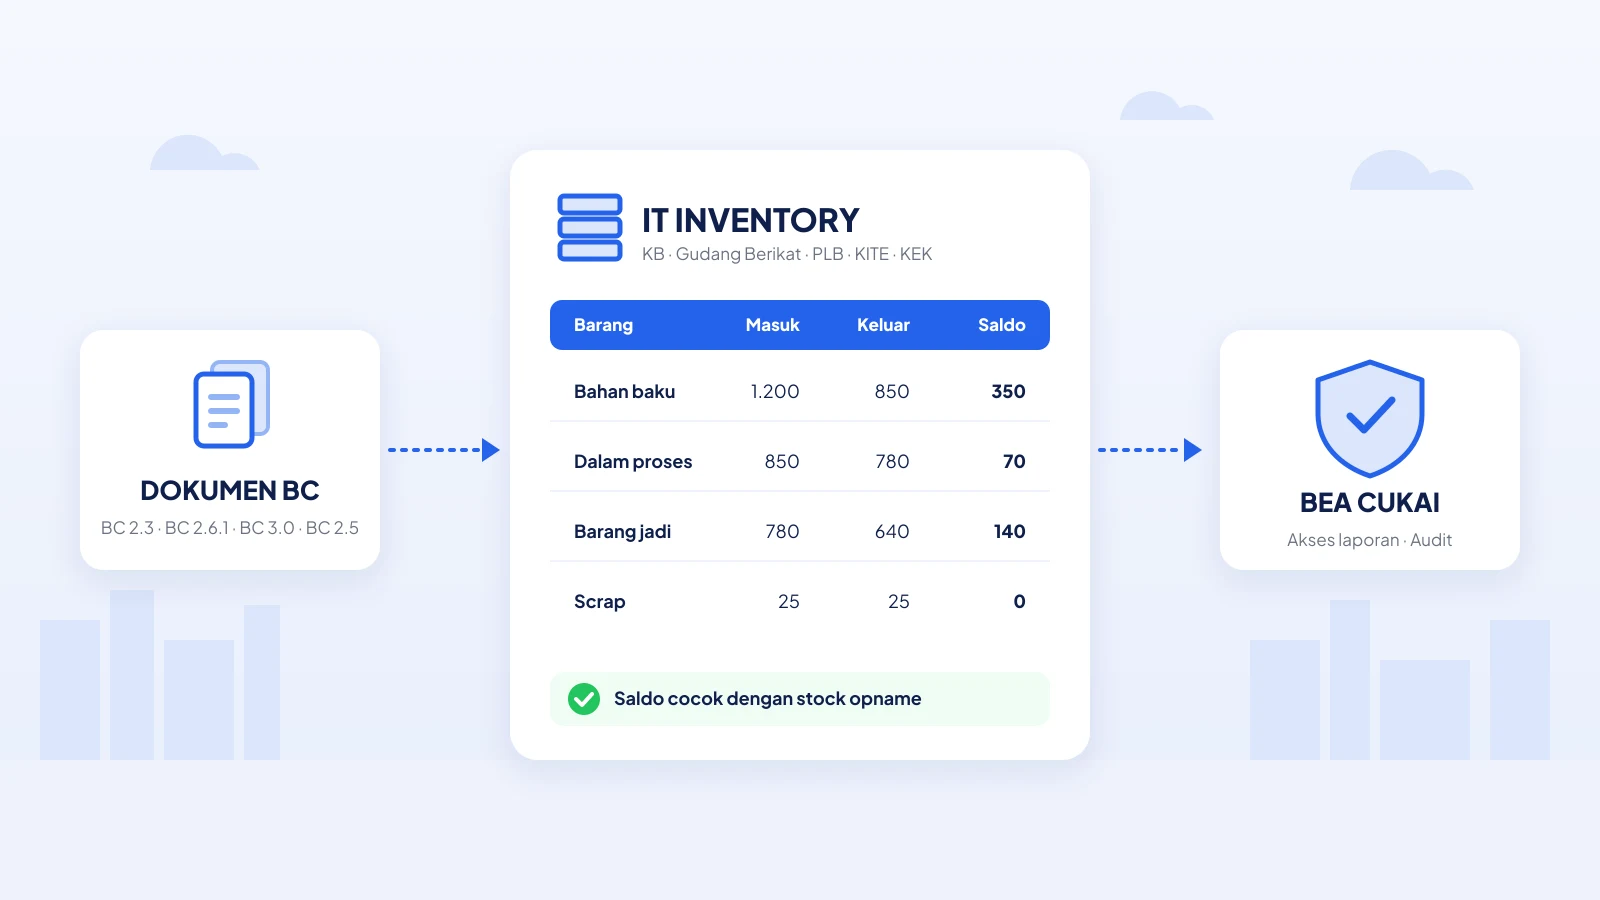
- Menyajikan kartu stok yang selalu mutakhir. Saldo awal, mutasi masuk-keluar, dan posisi stok per barang, termasuk bahan baku, barang dalam proses, dan barang jadi. Kartu stok bergerak saat dokumen pabean diajukan, bukan direkap di akhir bulan.
- Dapat diakses Bea Cukai secara online. Sistem harus dapat diakses petugas melalui kredensial khusus, sehingga pemeriksaan dapat dilakukan kapan pun tanpa meminta data ke perusahaan. Karena itu, siapkan pemantauan server, backup rutin, dan rencana pemulihan bencana (disaster recovery).
- Terhubung dengan CEISA 4.0. Integrasi host-to-host memastikan dokumen yang diajukan ke CEISA dan data stok di IT Inventory berasal dari sumber yang sama, sehingga tidak ada selisih saat audit.
- Menyimpan jejak data untuk audit. Riwayat transaksi harus tersimpan dan dapat ditelusuri, karena portal CEISA 4.0 sendiri hanya menampilkan data sekitar dua tahun ke belakang.
Contoh: satu siklus barang di IT Inventory
Ambil contoh pabrik komponen plastik di Kawasan Berikat. Angkanya disederhanakan, tetapi alurnya sama dengan yang diperiksa petugas.
- Bahan baku masuk. Resin plastik 10.000 kg tiba dari luar negeri dengan BC 2.3. IT Inventory mencatat pemasukan dengan nomor dan tanggal pendaftaran BC 2.3, nomor bukti penerimaan gudang, kode barang, jumlah, dan satuannya.
- Bahan baku diproses. Produksi memakai 9.500 kg resin. Menurut data konversi (BOM), satu casing membutuhkan 0,95 kg resin, jadi hasilnya seharusnya 10.000 casing. Selama produksi berjalan, resin yang sudah keluar dari gudang bahan baku tercatat sebagai barang dalam proses (WIP).
- Hasil produksi dan scrap. Yang lolos QC 9.700 casing. Sisanya, setara 285 kg resin, menjadi scrap dan dicatat sebagai mutasi tersendiri, bukan dibiarkan sebagai selisih.
- Barang jadi keluar. 8.000 casing diekspor dengan BC 3.0. 1.500 casing dijual ke pembeli di dalam negeri dengan BC 2.5. Masing-masing tercatat dengan nomor dan tanggal dokumennya.
Hasilnya di kartu stok:
| Barang | Saldo awal | Masuk | Keluar | Saldo akhir |
|---|---|---|---|---|
| Resin plastik (kg) | 0 | 10.000 (BC 2.3) | 9.500 (ke produksi) | 500 |
| Casing (pcs) | 0 | 9.700 (hasil produksi) | 9.500 (8.000 BC 3.0, 1.500 BC 2.5) | 200 |
| Scrap resin (kg) | 0 | 285 | 0 | 285 |
Saat audit, petugas biasanya bergerak mundur: mulai dari satu BC 3.0, lalu menanyakan casing itu dibuat dari resin yang masuk dengan dokumen apa. Kalau IT Inventory bisa menunjukkan rantai BC 3.0 → hasil produksi → pemakaian resin → BC 2.3 dalam beberapa klik, pemeriksaan selesai cepat. Kalau rantainya harus disusun ulang dari Excel, setiap angka yang tidak cocok akan ditanyakan satu per satu.
Contoh ini juga menunjukkan kenapa scrap harus dicatat. Tanpa baris scrap, 285 kg resin hilang dari catatan, dan selisih itu terlihat seperti barang fasilitas yang keluar tanpa dokumen.
Laporan yang harus dihasilkan IT Inventory
Data di atas harus dapat disajikan sebagai laporan pertanggungjawaban mutasi barang yang terstandar. Laporan yang umumnya diperiksa Bea Cukai:
- Laporan pemasukan barang per dokumen pabean.
- Laporan pengeluaran barang per dokumen pabean.
- Laporan posisi barang dalam proses (work in process/WIP).
- Laporan pertanggungjawaban mutasi bahan baku dan barang jadi.
- Laporan mutasi barang sisa dan scrap.
Laporan ini sebaiknya dapat ditarik kapan saja untuk periode berapa pun, bukan disusun manual menjelang audit.
Kesalahan yang paling sering ditemukan saat audit
Sebagian besar temuan audit IT Inventory berasal dari proses, bukan dari perangkat lunaknya:
- Entri ganda manual. Staf mengisi dokumen di CEISA, lalu mengetik ulang datanya di Excel atau sistem gudang. Setiap ketikan ulang membuka peluang selisih stok.
- Tidak ada ketertelusuran. Barang jadi tidak dapat ditelusuri ke dokumen pabean bahan bakunya, sehingga pemakaian bahan baku impor tidak bisa dibuktikan.
- Scrap dan susut tidak dicatat. Selisih antara bahan baku yang masuk dan barang jadi yang keluar tidak dicatat sebagai scrap atau susut, sehingga muncul stok gantung.
Ketiganya dapat dicegah bila IT Inventory mengambil data langsung dari ERP dan dokumen pabean, menyimpan data konversi bahan baku (BOM), dan mencatat scrap sebagai mutasi tersendiri.
Apakah ERP atau WMS bisa dipakai sebagai IT Inventory?
Umumnya tidak secara langsung. ERP dan WMS dirancang untuk kebutuhan operasional dan keuangan perusahaan, bukan untuk pengawasan kepabeanan. Mereka jarang mencatat stok per dokumen pabean, tidak menyediakan akses khusus bagi Bea Cukai, dan tidak terhubung ke CEISA 4.0.
Pendekatan yang lazim adalah IT Inventory yang berdiri sendiri namun terintegrasi dengan ERP: data transaksi ditarik dari ERP agar tidak ada entri ulang, lalu IT Inventory menyusun catatan kepabeanannya dan berkomunikasi dengan CEISA 4.0. Tim tetap bekerja di ERP, dan catatan kepabeanan tidak perlu disusun ulang dengan tangan.
IT Inventory di Gudang Berikat, PLB, dan KITE
Prinsipnya sama di semua fasilitas: setiap mutasi barang tercatat per dokumen pabean dan dapat diperiksa Bea Cukai. Yang berbeda adalah titik beratnya, karena kegiatan di tiap fasilitas berbeda.
- Gudang Berikat dan PLB tidak mengolah barang, jadi tidak ada BOM atau WIP. Yang lebih penting adalah umur stok per dokumen pemasukan, karena barang di tempat penimbunan ini punya batas jangka waktu penimbunan. Di PLB, catatan juga perlu dipisahkan per pemilik barang bila gudang menyimpan barang milik beberapa pihak.
- KITE tidak berupa kawasan, tetapi fasilitasnya tetap harus dipertanggungjawabkan. IT Inventory perlu menghubungkan bahan baku yang mendapat fasilitas dengan ekspor hasil produksinya, lengkap dengan data konversinya.
- Kawasan Berikat menggabungkan keduanya: ada pengolahan, ada penimbunan, dan sering ada subkontrak ke luar kawasan dengan BC 2.6.1 dan pemasukan kembali dengan BC 2.6.2.
Ketentuan teknis tiap fasilitas diatur dalam peraturan yang berbeda. Panduan ini berfokus pada Kawasan Berikat; untuk fasilitas lain, cocokkan dulu dengan peraturan fasilitas Anda sebelum memakai checklist Kawasan Berikat apa adanya.
Langkah menerapkan IT Inventory
Dalam praktik, bagian yang paling lama bukan memasang aplikasinya, melainkan merapikan data yang akan dimasukkan ke dalamnya. Urutan yang biasanya paling sedikit menimbulkan pekerjaan ulang:
- Tetapkan cakupan. Lokasi mana saja yang masuk, dan kelompok barang apa yang dicatat: bahan baku, bahan penolong, barang modal, hasil produksi, dan sisa produksi. Lokasi tambahan di luar hamparan induk tetap memakai IT Inventory yang sama.
- Rapikan master barang. Satu barang satu kode, dengan satuan yang sama dengan yang dipakai di dokumen pabean. Selisih satuan, misalnya kg di dokumen dan pcs di gudang, adalah sumber selisih yang paling umum.
- Siapkan data konversi (BOM). Tanpa BOM, pemakaian bahan baku impor tidak bisa dibuktikan dan traceability berhenti di gudang bahan baku.
- Tetapkan saldo awal. Saldo awal sebaiknya berasal dari stock opname yang hasilnya dituangkan dalam berita acara, bukan dari angka ERP yang belum diperiksa.
- Hubungkan sumber data. Tarik transaksi dari ERP agar tidak ada entri ulang, dan hubungkan pengajuan dokumen dengan CEISA 4.0. Tahapan teknisnya ada di panduan integrasi CEISA 4.0 host-to-host.
- Jalankan paralel dan rekonsiliasi. Satu sampai dua bulan menjalankan sistem lama dan baru berdampingan, lalu cocokkan saldo per kode barang. Selisih yang ditemukan sekarang jauh lebih murah daripada yang ditemukan petugas.
- Buka akses untuk Bea Cukai dan tulis SOP-nya. Berikan akun ke KPPBC yang mengawasi, dan tetapkan batas waktu input setelah transaksi terjadi agar pencatatan benar-benar realtime.
Kalau perusahaan sedang mengajukan izin Kawasan Berikat, ketujuh langkah ini harus selesai sebelum pemeriksaan lokasi. IT Inventory termasuk yang diperiksa saat permohonan izin, dan harus sudah aktif pada saat itu. Rinciannya per item ada di checklist IT Inventory Kawasan Berikat.
Akibat bila IT Inventory tidak memenuhi ketentuan
Pasal 42 PMK 131/PMK.04/2018 sebagaimana diubah PMK 65/PMK.04/2021 menyebut tidak melaksanakan kewajiban Pasal 15, termasuk kewajiban menyelenggarakan IT Inventory, sebagai salah satu bentuk ketidakmampuan menyelenggarakan Kawasan Berikat. Ujungnya bisa pembekuan izin.
Dalam praktik, masalahnya jarang berupa “tidak punya IT Inventory sama sekali”. Yang lebih sering adalah IT Inventory yang ada tetapi tidak dipakai setiap hari, laporannya tidak lengkap, atau angkanya tidak cocok dengan dokumen pabean. Selisih stok yang tidak dapat dijelaskan juga menjadi temuan tersendiri, karena di mata petugas selisih itu bisa berarti barang fasilitas keluar tanpa dokumen pabean.
DocFast: IT Inventory yang terintegrasi CEISA 4.0
DocFast adalah aplikasi IT Inventory dari Kausa yang dipadukan dengan fungsi penyusunan dokumen kepabeanan dan terhubung host-to-host dengan CEISA 4.0. Dirancang untuk Kawasan Berikat, Gudang Berikat, Pusat Logistik Berikat, dan importir umum maupun produsen.
- Terintegrasi dengan ERP seperti Oracle, Infor, Accpac, dan AS/400: data transaksi ditarik langsung, tanpa entri ulang
- Menyusun draf dokumen BC dari data ERP; tim Anda memeriksa dan menyetujui, lalu DocFast mengirimkannya ke CEISA 4.0 dan mencatat nomor pendaftarannya
- Kartu stok bergerak seketika begitu dokumen diterima, sehingga stok dan dokumen selalu cocok saat audit
- Akses 24/7 bagi Bea Cukai, enkripsi AES-256, dan Single Sign-On berbasis Active Directory